Suivi de dettes à imprimer une liste claire, une progression visible
Créez votre suivi de dettes pour garder vos soldes sous les yeux : saisissez jusqu’à huit lignes, choisissez l’ordre boule de neige ou avalanche et exportez gratuitement en PDF ou PNG. La grille de cent cases permet de voir le chemin parcouru ou de le colorier à la main, sans compte et sans filigrane.
A4 et Letter · Calculs dans votre navigateur · Aucune connexion bancaire
Lire les étapesPersonnalisez votre suivi de dettes
Trois exemples fictifs sont déjà affichés. Remplacez-les par vos montants, puis vérifiez l’ordre et la progression avant de télécharger. Utilisez la même monnaie et des taux annuels pour toutes les lignes. Le classement se met à jour immédiatement ; il ne calcule ni intérêts futurs ni date de remboursement.
ModèlesModèle sélectionné: Suivi de dettesOuvrez la bibliothèque pour choisir parmi 16 modèles. Vous pourrez ensuite modifier les couleurs, le papier et la décoration.
Mise en page et papier
Exemples fictifs : remplacez les trois lignes par vos données, puis choisissez le classement et exportez votre feuille.
Point ou virgule décimale, sans séparateur de milliers. Utilisez une même monnaie et des taux annuels.
8 dettes au maximum ; noms limités à 28 caractères.
Données locales, sans sauvegarde. Téléchargez la feuille avant de quitter ou d’actualiser cette page.
Classement et progression uniquement : ni calcul d’intérêts, ni date de fin, ni échéancier de paiement.
Mon tableau de remboursement
A4 / PortraitÀ vérifier avant impression
- Classement des soldes actuels positifs. Les soldes nuls restent à la fin ; les égalités gardent l’ordre de saisie.
- 1 case = 1 % de baisse du total des soldes. Seuls les pourcentages entiers sont coloriés.
- Point ou virgule décimale, sans séparateur de milliers. Utilisez une même monnaie et des taux annuels.
- Données locales, sans sauvegarde. Téléchargez la feuille avant de quitter ou d’actualiser cette page.
Suivi de dettes : formats et possibilités
Une feuille personnelle pour organiser les informations de vos relevés et préparer votre prochain point budgétaire.
- Prix
- Gratuit
- Compte
- Aucun compte
- Filigrane
- Aucun filigrane
- Formats d’export
- PDF et PNG à 300 ppp ; impression directe
- Formats de papier
- A4 ou US Letter, orientation portrait
- Formats pris en charge
- Jusqu’à 8 dettes et 100 cases de progression
- Confidentialité
- Saisie et calculs dans le navigateur, sans transmission ni sauvegarde
- Langues
- 8 langues : français, anglais, espagnol, portugais, allemand, chinois, japonais et coréen
- Informations par ligne
- Nom court, solde de référence, solde actuel, taux annuel et mensualité minimale
- Calcul de progression
- Baisse du total des soldes par rapport au total de référence ; une case complète représente 1 %
- Conservation
- Téléchargez votre feuille avant de quitter ou d’actualiser la page : les données saisies ne sont pas enregistrées
- Dernière mise à jour
- 20 octobre 2026
Idéal pour
- Les personnes qui souhaitent réunir quelques crédits sur papier et vérifier leurs soldes chaque mois.
- Les foyers qui préfèrent un classeur papier sans connecter leurs comptes bancaires.
- Une visualisation du capital restant, avec des cases à colorier pour matérialiser les étapes franchies.
Moins adapté pour
- Une simulation d’amortissement, une prévision de date de fin ou le calcul d’intérêts et d’économies futures.
- Un historique automatique de transactions, une synchronisation bancaire ou la conservation des données entre deux visites.
- L’établissement d’un échéancier contractuel ou le choix des paiements prioritaires lorsque des dépenses essentielles sont impayées.
Comparaison avec d’autres solutions
- Tableurs de calcul
- Vertex42 propose des modèles avec simulations de remboursement ; ils conviennent mieux pour étudier des échéances et des hypothèses d’intérêts. Cette feuille privilégie la saisie courte, le classement et l’impression, sans remplacer ces calculs.
- PDF à remplir
- Les fiches imprimables d’Undebt.it sont utiles pour écrire à la main. Ici, les soldes saisis alimentent aussi les totaux et le coloriage avant l’export ; le fichier téléchargé reste une photographie de vos données du moment.
Un suivi de dettes facile à relire
Du premier inventaire au point mensuel, la feuille conserve le même principe : peu de champs, des chiffres vérifiables et une place pour la progression.
Comparez deux ordres avec les mêmes soldes
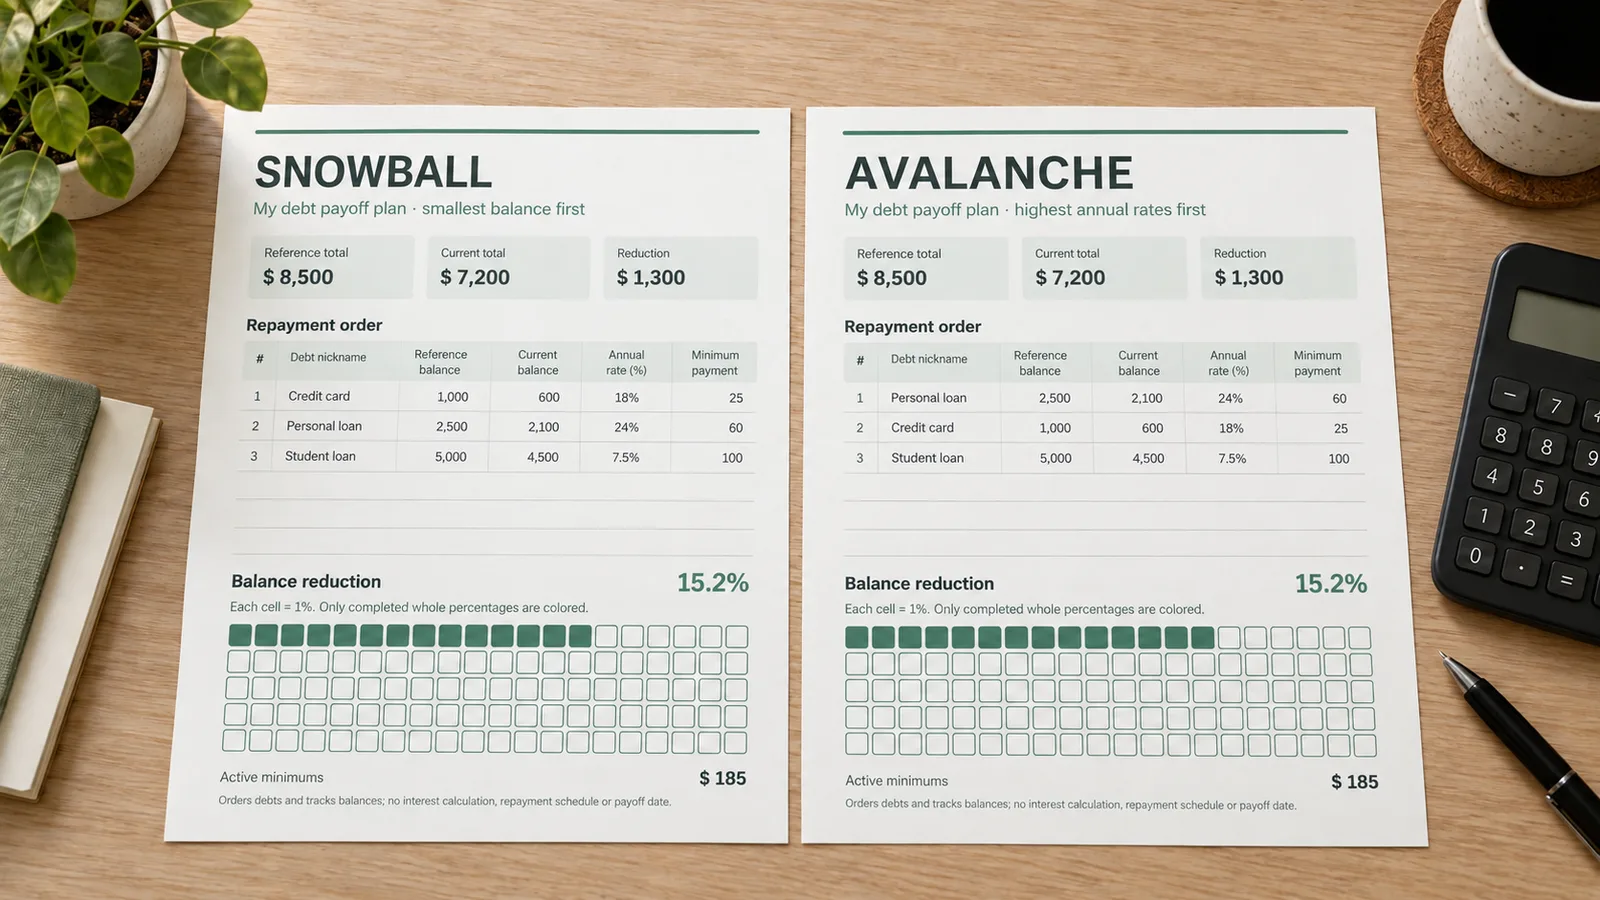
La boule de neige place les plus petits soldes actuels en premier. L’avalanche classe les taux annuels du plus élevé au plus faible. Vous pouvez passer de l’une à l’autre sans ressaisir vos lignes. Les dettes soldées restent visibles à la fin de la liste ; en cas d’égalité, l’ordre de saisie est conservé. Ce classement sert à lire vos priorités d’effort supplémentaire, sans modifier les échéances déjà convenues avec vos créanciers.
Transformez la baisse des soldes en cases coloriées
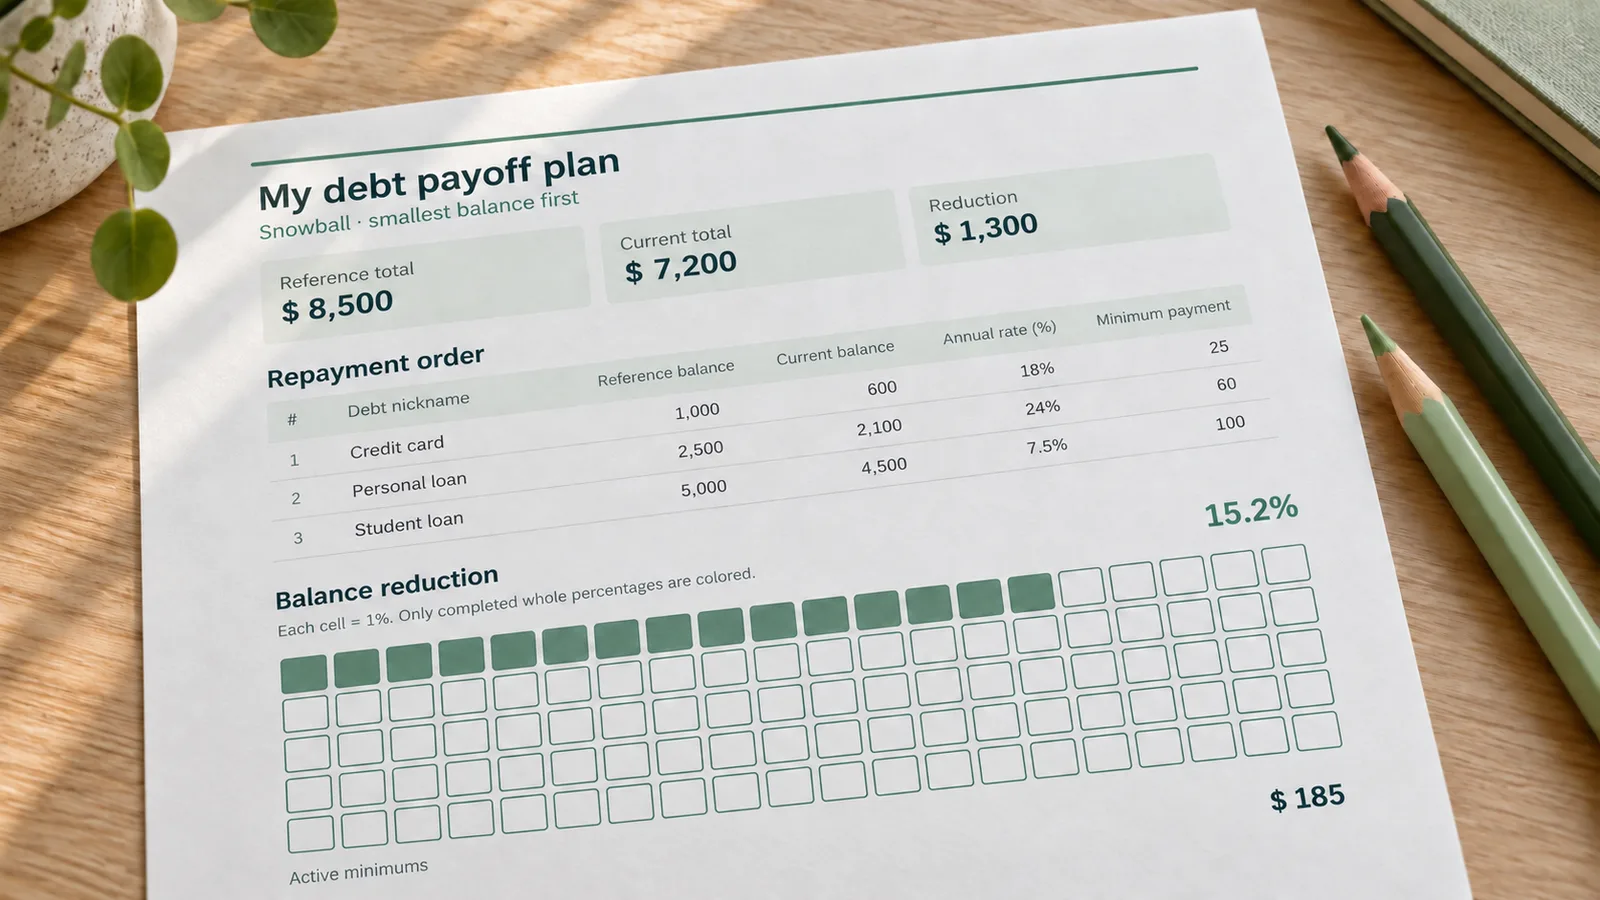
La grille contient cent cases. Si le total de référence est de 10 000 € et le total restant de 7 500 €, vingt-cinq cases sont remplies. Le pourcentage décrit une baisse de solde, pas le cumul de vos versements : une partie des paiements peut couvrir des intérêts ou des frais. Vous préférez prendre vos crayons ? L’option de grille vierge enlève le remplissage des cases tout en gardant les montants et le pourcentage sur la feuille.
Gardez une copie datée pour votre classeur
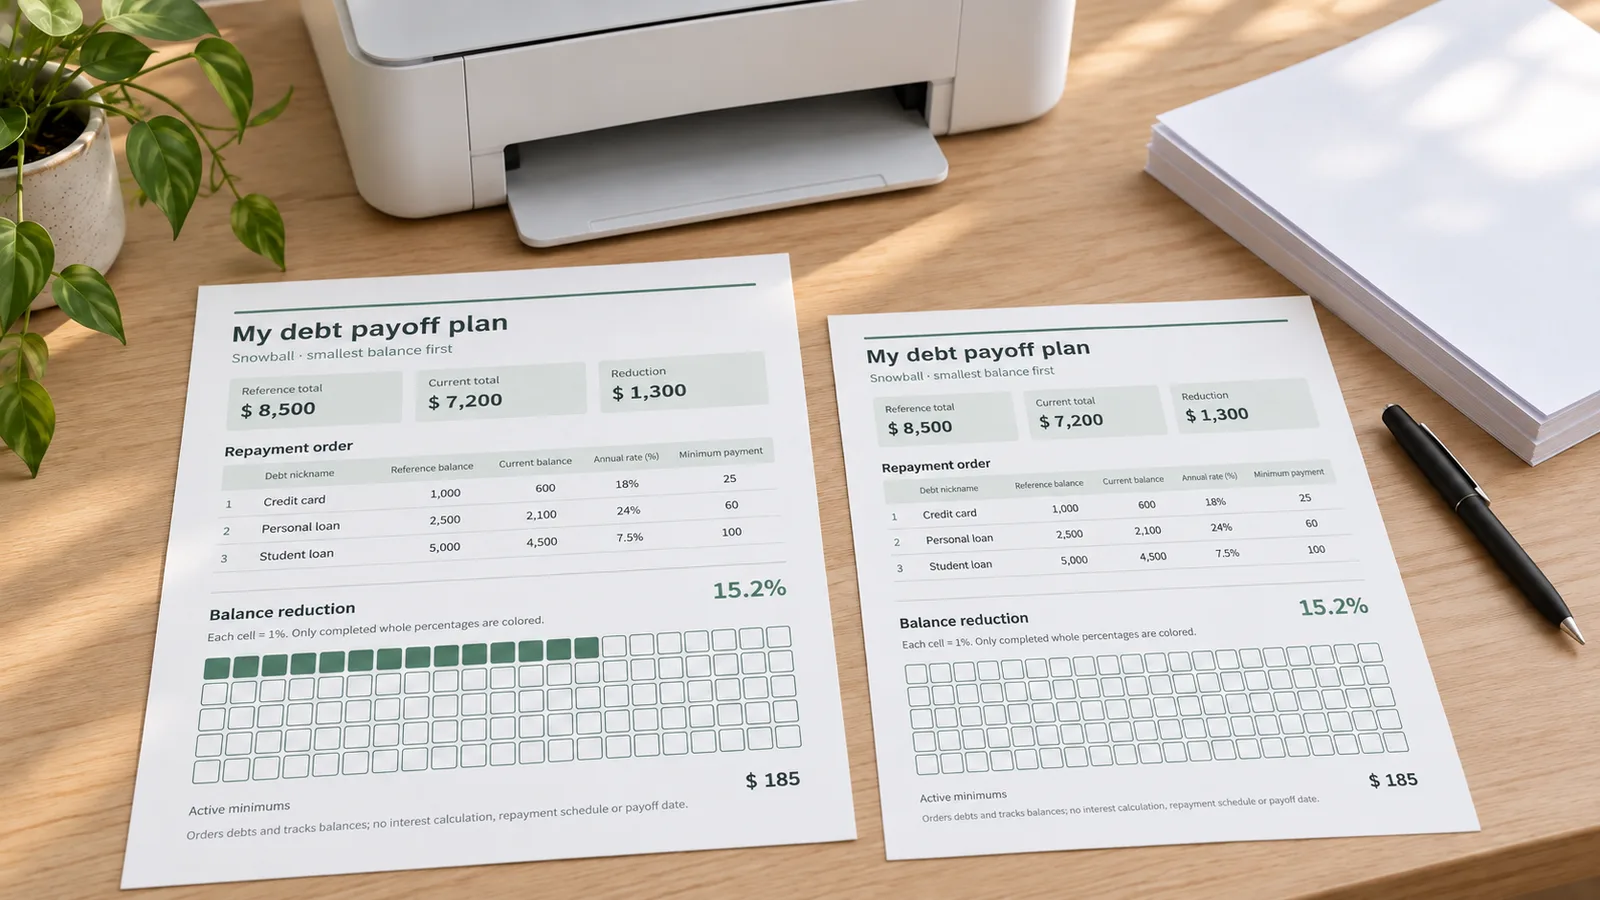
Choisissez le mois et le format de votre papier avant d’exporter. Le PDF conserve la feuille complète, tandis que le PNG permet de l’insérer dans un document personnel. Les deux sorties utilisent une résolution de 300 ppp. Pour une impression domestique, du papier ordinaire de 80 à 100 g/m² convient comme point de départ ; vérifiez les recommandations de votre imprimante. Imprimez à taille réelle, en portrait, puis classez la page sans découpage.
Ce que votre suivi de dettes permet de vérifier
Quelques contrôles simples rendent la lecture plus utile que des chiffres recopiés sans repère.
Huit lignes lisibles
Utilisez des noms courts comme « Crédit auto » ou « Prêt personnel ». Chaque libellé accepte vingt-huit caractères. Un surnom suffit pour reconnaître le compte ; aucun numéro de contrat ou identifiant bancaire n’est nécessaire.
Un mois de référence
Inscrivez le mois de votre point de situation pour distinguer vos copies imprimées. Ce repère ne déclenche pas de rappel et ne prévoit pas les échéances.
Des minimums regroupés
La feuille additionne les mensualités minimales des lignes dont le solde est positif. Ce total indique les montants que vous avez saisis. Il ne déduit pas vos dépenses courantes et ne calcule pas un budget disponible à affecter.
Une monnaie commune
Le symbole monétaire sert uniquement à présenter les chiffres. Il ne convertit aucun montant : utilisez une seule monnaie par feuille et nommez clairement vos versions.
Une session locale
Vos montants restent dans la page ouverte. Aucun relevé n’est importé et aucun serveur ne conserve votre liste. Téléchargez la version terminée avant de fermer l’onglet.
Des calculs plus détaillés ailleurs
Pour tester un remboursement supplémentaire sur plusieurs années, un tableur d’amortissement est plus adapté. Vérifiez alors ses hypothèses de taux et de versements. Le générateur présenté ici reste une feuille d’inventaire et de progression.
Voir le modèle Vertex42Préparer un suivi de dettes en quatre étapes
Prenez vos derniers relevés, puis préparez une feuille que vous pourrez relire au prochain point mensuel.
Rassemblez les montants utiles
Pour chaque ligne, choisissez un solde de référence et saisissez le solde actuel indiqué par le créancier. La référence peut être le montant au début de votre démarche ; gardez ensuite ce même repère pour mesurer une évolution comparable. Ajoutez le taux annuel et la mensualité minimale. Pour vérifier ce que votre budget permet réellement de consacrer aux remboursements, consultez aussi le planificateur de budget du site.
- Remplacez les trois exemples fictifs avant de conserver la feuille.
- Saisissez 1234,56 ou 1234.56, sans espace ni séparateur de milliers.
Choisissez la logique de classement
Le plus petit solde en premier correspond à la boule de neige ; le taux annuel le plus élevé en premier correspond à l’avalanche. L’Agence de la consommation en matière financière du Canada présente ces deux approches et rappelle de continuer les paiements minimums sur toutes les dettes. Elle invite aussi à examiner les comptes en retard avant de choisir une stratégie. Les besoins essentiels et vos accords de paiement restent à prendre en compte séparément.
- Comparez uniquement des taux exprimés sur la même période annuelle.
- Le numéro d’ordre n’est ni une échéance ni une instruction de suspendre les autres paiements.
Contrôlez les totaux et la grille
Relisez chaque solde, puis vérifiez la réduction totale par rapport à la référence. Une dette remboursée peut rester dans le tableau avec un solde nul : elle participe toujours à votre point de départ. Si vous la supprimez, le total de référence et le pourcentage changent. Choisissez une grille vierge si vous souhaitez colorier vous-même les cases au fil de vos mises à jour.
- Une hausse des soldes peut faire baisser la progression, même si vous avez effectué un versement.
- Les cases ne représentent que les pourcentages entiers déjà atteints.
Exportez et faites un premier tirage
Choisissez A4, soit 210 × 297 mm, ou Letter, soit 8,5 × 11 pouces. Téléchargez le PDF, sélectionnez le même format dans votre lecteur et imprimez en portrait à 100 % ou « Taille réelle ». Désactivez les en-têtes et pieds de page du navigateur pour l’impression directe. Vérifiez la lisibilité sur une première feuille avant de faire plusieurs copies.
- Un papier de 80 à 100 g/m² est une suggestion pratique pour l’écriture et les crayons.
- Aucune découpe n’est nécessaire ; conservez le fichier avec un nom qui rappelle le mois.
Questions fréquentes sur le suivi de dettes
Les règles de classement, la progression et ce que contient réellement votre fichier.
Oui. La saisie, l’aperçu, le PDF, le PNG et l’impression sont gratuits, sans compte et sans filigrane. Vous pouvez modifier le titre et jusqu’à huit lignes. Les exemples servent uniquement à montrer le fonctionnement : remplacez leurs chiffres avant d’utiliser la feuille pour votre propre situation.
La boule de neige trie les soldes actuels positifs du plus faible au plus élevé. L’avalanche trie les taux annuels du plus élevé au plus faible. En cas d’égalité, les lignes gardent leur ordre initial. Les soldes nuls apparaissent à la fin. La sélection change le classement, sans calculer de versement supplémentaire à effectuer.
Non. Il ne simule pas les intérêts, les frais, l’amortissement ou l’évolution des mensualités. Il n’annonce donc ni date de fin ni économies possibles. Pour ces estimations, utilisez un calculateur adapté à vos contrats et vérifiez ses hypothèses. Cette feuille reprend les soldes que vous fournissez aujourd’hui.
Une case correspond à 1 % de baisse du total des soldes par rapport au total de référence. Par exemple, passer de 8 000 € à 6 000 € représente 25 %. Seuls les pourcentages entiers remplissent des cases : 25,8 % en colore vingt-cinq. La grille reste comprise entre zéro et cent cases.
Un versement peut couvrir des intérêts ou des frais, tandis que de nouveaux achats peuvent augmenter le solde. Le calcul compare uniquement les deux montants saisis. Il ne reconstitue pas vos transactions. Si le total actuel dépasse la référence, un message signale la hausse et le coloriage reste à zéro.
Vous pouvez conserver la ligne avec un solde actuel de zéro pour garder votre point de départ. Sa mensualité minimale ne participe plus au total des dettes actives. Supprimer la ligne enlève aussi son solde de référence : le pourcentage global est alors recalculé sur les seules lignes restantes.
Utilisez un point ou une virgule décimale, sans séparateur de milliers : 2500,50 convient. Les montants acceptés vont de zéro à 999999999,99 et les taux annuels de zéro à 100 %. Un champ numérique vide, négatif ou invalide empêche l’export. Le symbole monétaire ne convertit aucun montant.
Oui. Activez l’option de grille vierge pour obtenir cent cases non remplies tout en conservant les soldes et le pourcentage. Vous pourrez colorier au crayon sur la feuille. Pour un tirage monochrome, utilisez le réglage noir et blanc de votre imprimante et vérifiez le contraste sur un exemplaire.
Non. Cette page ne sauvegarde pas votre saisie et ne se connecte pas à votre banque. Une actualisation ou la fermeture de l’onglet vous fait perdre les modifications. Téléchargez votre fichier avant de partir. Au prochain point mensuel, reprenez les références voulues et les soldes récents depuis vos propres documents.
Créez votre suivi de dettes à imprimer
Remplacez les exemples par vos chiffres, vérifiez le classement et choisissez votre papier. Vous obtenez une feuille lisible avec vos soldes et une grille de progression, prête pour votre prochain point budgétaire.
Téléchargez la version terminée avant de quitter la page et gardez vos relevés pour contrôler les futures mises à jour.
Gratuit · Sans compte · PDF, PNG et impression