Control de deudas para imprimir un orden claro y avances que puedes colorear
Este control de deudas ayuda a organizar hasta 8 saldos en una hoja personal: elige bola de nieve o avalancha, revisa el progreso y descarga PDF o PNG gratis, sin registro ni marca de agua. Los ejemplos son ficticios; sustituye sus cifras por las de tus últimos estados de cuenta.
Personaliza tu control de deudas
Reemplaza los ejemplos, elige un método y comprueba la hoja. El orden y los totales se actualizan mientras escribes; no necesitas un botón para calcular.
PlantillasPlantilla seleccionada: Control de deudasAbre la biblioteca para elegir uno de los 16 diseños. Después puedes cambiar el papel, los colores y la decoración.
Diseño y papel
Ejemplos ficticios: sustituye los datos, elige el orden y descarga tu hoja.
Usa punto o coma decimal, sin separadores de miles. Todas las tasas deben ser anuales.
Máximo 8 deudas; nombres de hasta 28 caracteres.
Los datos se procesan localmente y no se guardan. Descarga antes de recargar o cerrar.
Clasifica y registra; no calcula intereses, fechas de liquidación ni un calendario de pagos.
Mi plan de deudas
A4 / VerticalRevisa antes de imprimir
- La lista se actualiza al escribir. Los empates conservan el orden de entrada; las deudas liquidadas quedan al final.
- Cada casilla equivale al 1 % de reducción total. Se colorean solo porcentajes enteros.
- Usa punto o coma decimal, sin separadores de miles. Todas las tasas deben ser anuales.
- Los datos se procesan localmente y no se guardan. Descarga antes de recargar o cerrar.
Control de deudas: datos y límites
Una ficha editable de situación y prioridades, con cifras que puedes comprobar antes de imprimir.
- Precio
- Free to use and export
- Cuenta
- No account or registration
- Marca de agua
- No watermark on PDF, PNG or print
- Formatos de descarga
- PDF y PNG a 300 ppp, además de impresión directa
- Tamaños de papel
- Portrait A4 (210 × 297 mm) or US Letter (8.5 × 11 in)
- Tamaños compatibles
- Una página vertical A4 (210 × 297 mm) o Carta (8,5 × 11 pulgadas)
- Privacidad
- Entries remain in the current browser page; no upload, bank connection or automatic saving
- Idiomas
- English, Spanish, Portuguese, French, German, Simplified Chinese, Japanese and Korean
- Capacidad
- De 1 a 8 deudas; nombre corto, saldo de referencia, saldo actual, tasa anual y pago mínimo mensual.
- Progreso
- 100 casillas; cada casilla representa un 1 % completo de reducción del saldo total de referencia.
- Conservación
- No hay cuenta ni guardado automático. Recargar o cerrar la página elimina las entradas; descarga la hoja antes de salir.
- Actualización
- 20 de octubre de 2026; interfaz y contenido disponibles en 8 idiomas.
- Última actualización
- 20 de octubre de 2026
Ideal para
- Quien necesita una vista imprimible de varias deudas personales y quiere comparar dos criterios de orden.
- Una revisión mensual con los mismos saldos de referencia, para observar cuánto ha bajado lo pendiente.
- Personas que prefieren una carpeta de papel y no quieren conectar sus cuentas bancarias.
No es la mejor opción para
- Calcular una fecha de liquidación, intereses futuros o el ahorro entre estrategias.
- Sustituir acuerdos de pago, asesoría sobre atrasos o un registro contable completo.
- Sumar deudas expresadas en monedas distintas sin convertirlas previamente a una misma unidad.
Comparación con otras opciones
- Plantillas de Excel y Google Sheets
- Una hoja de cálculo puede conservar un historial y simular meses de pagos. Aquí preparas una instantánea con orden y progreso directamente en el navegador, sin editar fórmulas; la contrapartida es que no se simulan intereses ni fechas.
- Cuadernos y PDF ya diseñados
- Un cuaderno puede incluir más registros y páginas para escribir. Esta ficha permite cambiar las cifras y volver a generar la misma hoja cuando quieras revisar el saldo. No incorpora el historial de las versiones que descargaste antes.
Tu control de deudas en tres vistas
Ordenar, comprobar y llevar una copia a tu carpeta.
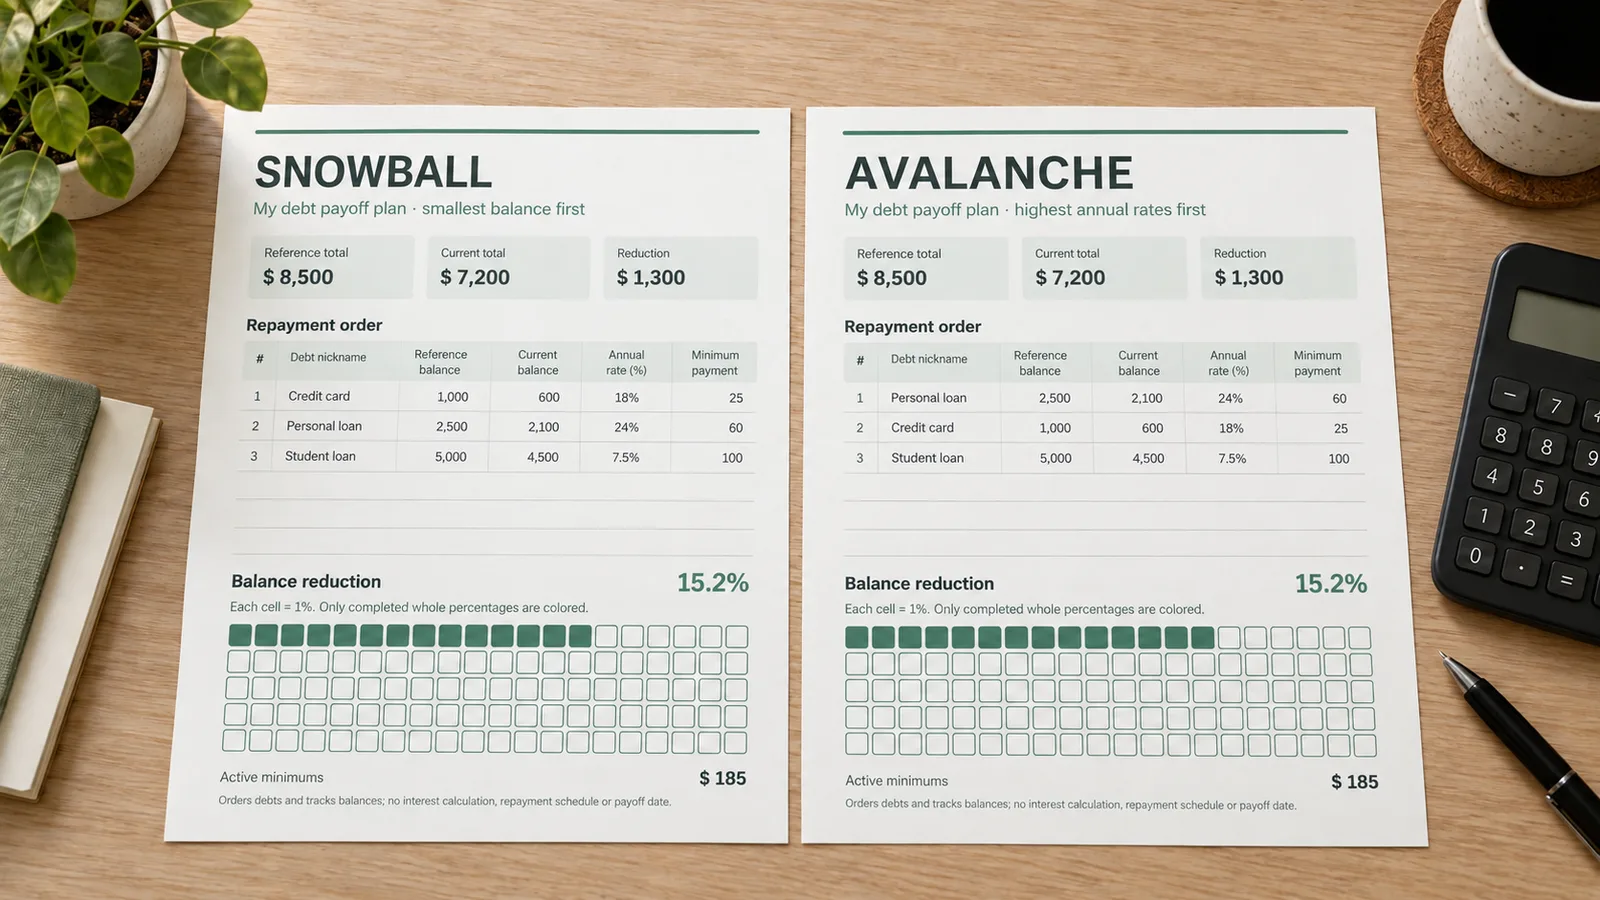
Compara el orden antes de elegir
La bola de nieve coloca primero el menor saldo pendiente; la avalancha, la mayor tasa de interés anual. Puedes cambiar entre ambos criterios sin volver a escribir las cifras. Las deudas con saldo cero quedan al final y los empates conservan el orden de entrada. Así ves de un vistazo dónde empezaría cada estrategia, pero sigues siendo tú quien comprueba los vencimientos y los compromisos de pago. El listado no reparte automáticamente un presupuesto entre acreedores.
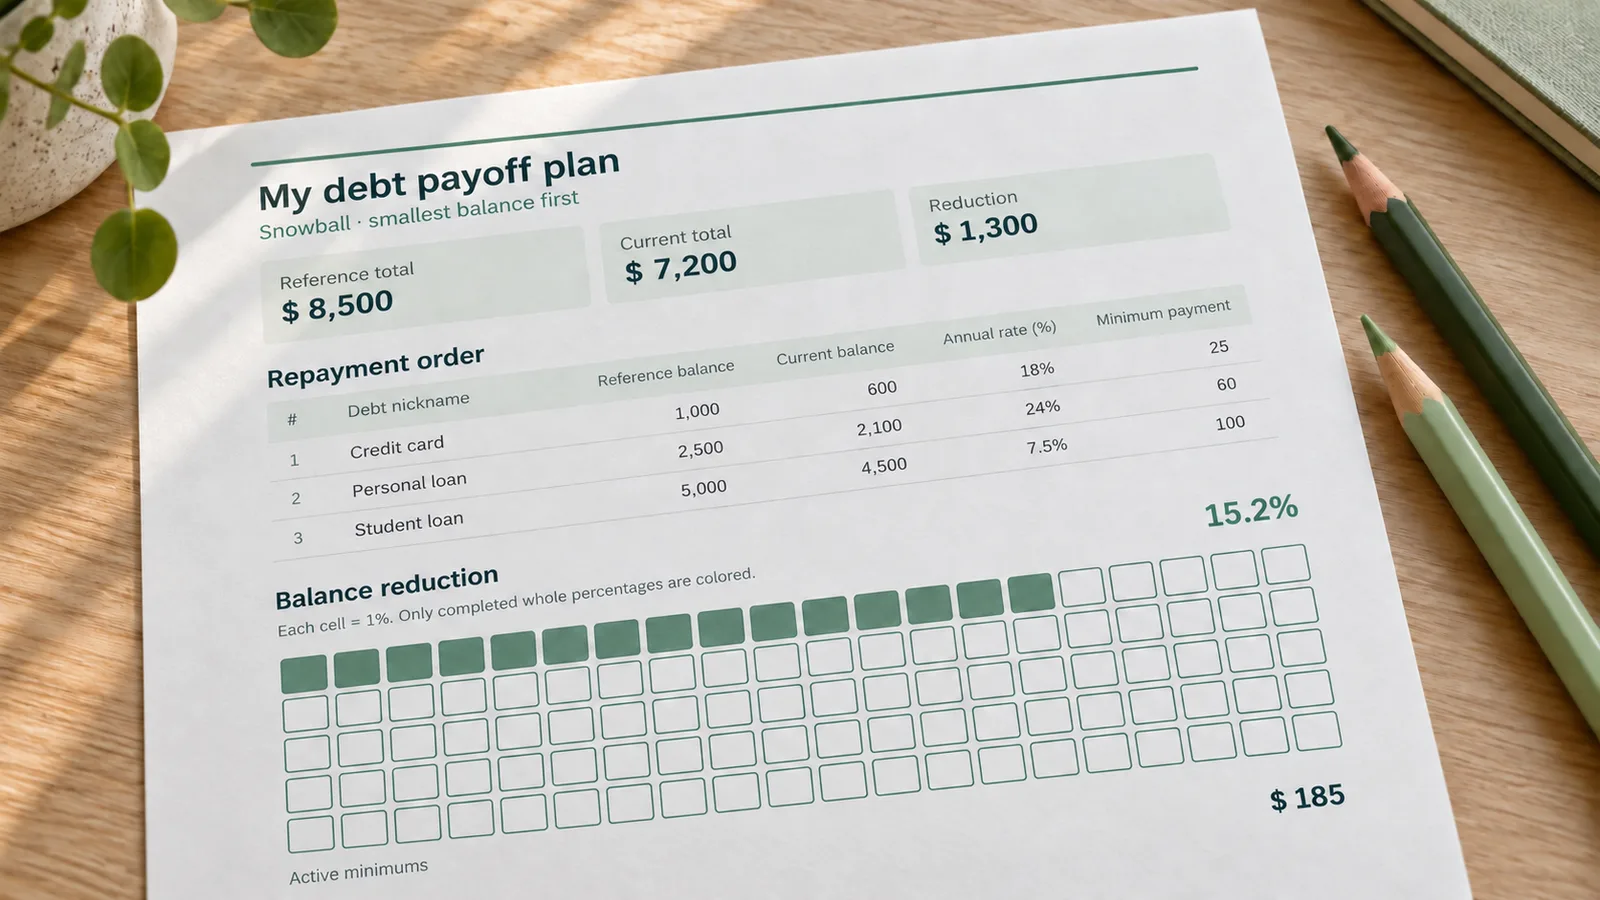
Colorea la reducción del saldo
La cuadrícula transforma la diferencia entre saldo de referencia y saldo actual en 100 pequeños pasos. Si empezaste con un total de 1.000 y ahora debes 750, el progreso es del 25 %: aparecen 25 casillas coloreadas. Si prefieres marcarlo con lápices, activa la cuadrícula vacía; las cifras se mantienen visibles. Este porcentaje expresa reducción del saldo, no el dinero total que has entregado, porque parte de tus pagos puede corresponder a intereses o comisiones.
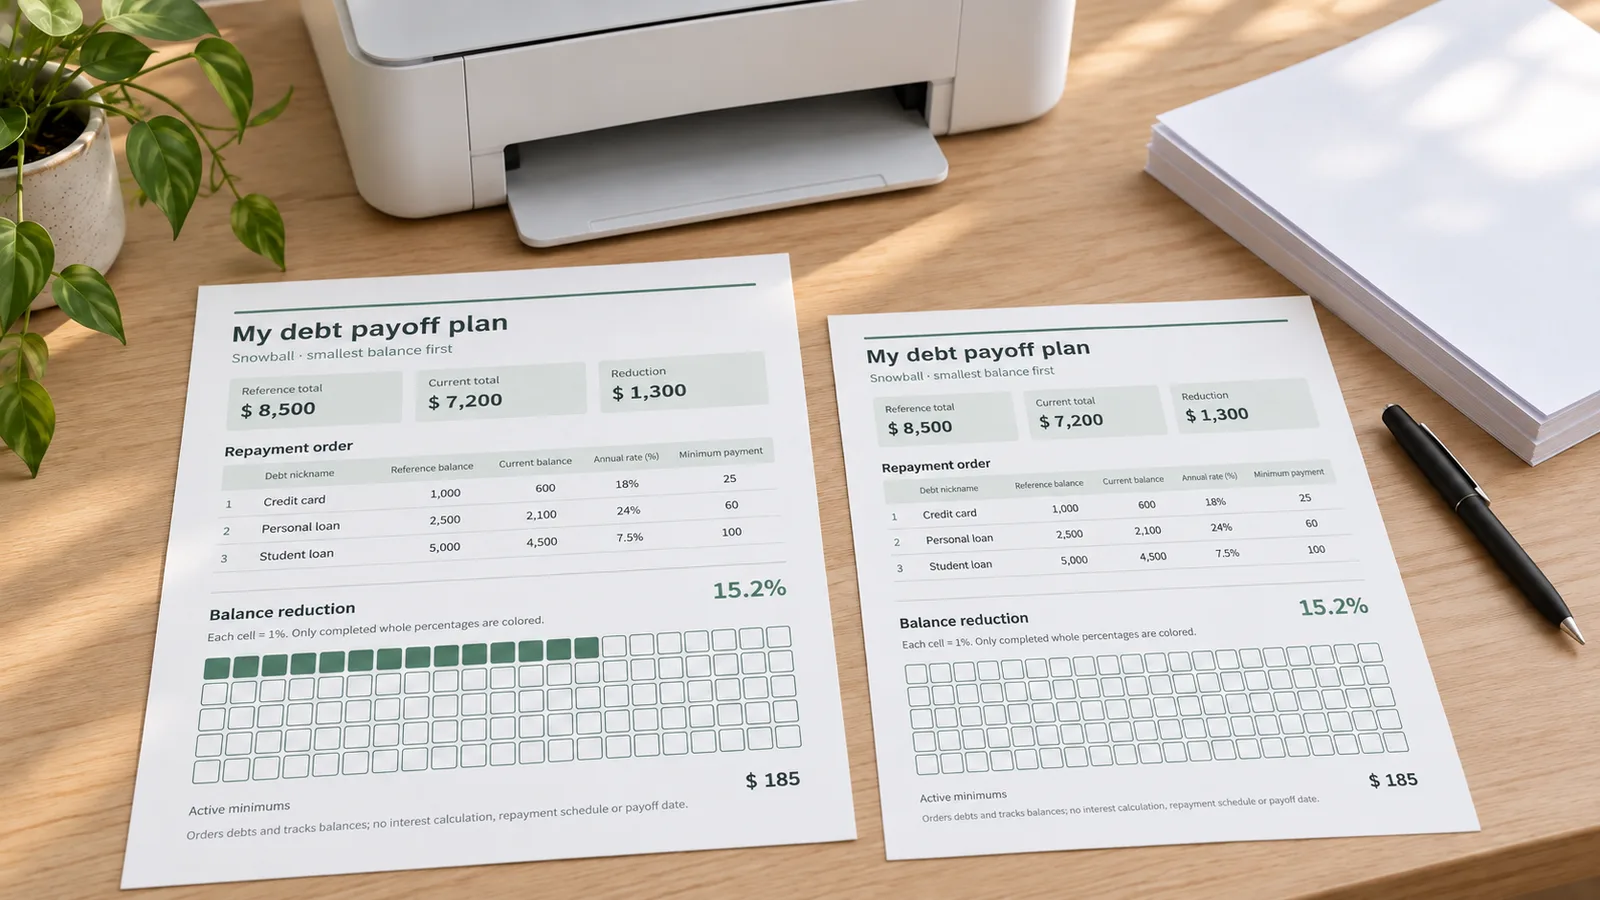
Imprime una hoja que puedas revisar
Elige A4 o Carta según el papel de tu impresora, revisa el título y guarda el PDF. El diseño vertical reúne las deudas, los totales y el progreso en una página; el PNG sirve para guardar una imagen o anotarla en una aplicación compatible. No hace falta recortar ni pegar piezas. Para una carpeta mensual, escribe un título breve y el mes de la revisión, y conserva las versiones descargadas en una carpeta privada con nombres fáciles de reconocer.
Qué incluye tu hoja de deudas
Campos concretos para entender la situación sin confundirla con una previsión.
Hasta ocho nombres reconocibles
Usa apodos como «Tarjeta principal» o «Préstamo personal», de hasta 28 caracteres. No necesitas números de cuenta ni otros identificadores. Cada fila conserva sus propios saldos, tasa anual y mínimo mensual. Al añadir una fila nueva, completa los números antes de exportar; si ya tienes ocho, puedes preparar otra hoja independiente.
Referencia y saldo actual separados
La referencia es el punto de partida que tú eliges para medir el avance. El saldo actual procede de la revisión más reciente. Mantén una referencia consistente entre meses; si la cambias, también cambia el porcentaje. Para una deuda ya liquidada, deja el saldo actual en cero y conserva la fila si quieres que cuente en el progreso total.
Una sola moneda por hoja
La etiqueta de moneda aclara la unidad de todos los importes, pero no convierte cantidades. Puedes escribir EUR, MXN u otra etiqueta breve y usar esa misma unidad en cada fila. Introduce decimales con punto o coma y sin separadores de miles: por ejemplo, 1250,50. Una tasa de 18 significa un 18 % anual, no mensual.
Preparación local sin historial automático
Los datos se procesan dentro del navegador y no se envían para calcular el orden o crear los archivos. La herramienta no conecta con bancos ni guarda una copia en una cuenta. Descarga el resultado antes de recargar. Un PDF con importes sigue siendo información personal: elige dónde guardarlo y revisa su contenido antes de compartirlo.
Cómo preparar un control de deudas útil
Empieza por comprobar los saldos; después elige la presentación y conserva una copia.
Reúne las cifras de la misma revisión
Abre tus estados de cuenta y anota saldo pendiente, tasa anual y mínimo mensual de cada obligación. Elige un saldo de referencia por deuda y mantenlo durante el período que quieras medir. Si necesitas revisar ingresos y gastos antes de decidir qué cantidad puedes destinar a pagar, abre el planificador de presupuesto. Esta hoja no decide cuánto dinero tienes disponible ni reemplaza tu presupuesto mensual.
- Comprueba que las tasas usan el mismo período: todas anuales.
- Usa una moneda común; no sumes euros y pesos sin conversión previa.
Comprueba los ejemplos y elige el criterio
Sustituye los tres ejemplos ficticios o pulsa «Vaciar lista» para empezar con una fila. Añade únicamente las deudas que quieres revisar. Según el material de la Oficina para la Protección Financiera del Consumidor, se puede priorizar el menor saldo o el interés más alto, manteniendo los pagos mínimos de las otras deudas. Usa la clasificación para estudiar pagos extra, sin ignorar atrasos, gastos esenciales ni acuerdos específicos con tus acreedores.
- Bola de nieve: saldo pendiente de menor a mayor.
- Avalancha: tasa de interés anual de mayor a menor.
Revisa el porcentaje y los totales
Compara el total de referencia con el saldo actual total y revisa también la suma de mínimos mensuales de las filas activas. Si el saldo ha aumentado, la cuadrícula no muestra progreso negativo: se queda en cero como mínimo. El aviso te ayuda a detectar ese aumento. Para una revisión fiel, distingue la reducción de capital del total pagado y no borres una deuda liquidada si deseas mantenerla en la comparación.
- Cada casilla representa un 1 %; una fracción no completa se queda sin colorear.
- La opción de cuadrícula vacía solo cambia el relleno, no modifica los números.
Descarga e imprime a tamaño real
Elige A4 o Carta en la herramienta y el mismo formato en el diálogo de impresión. Usa orientación vertical y escala del 100 % o «Tamaño real». Como sugerencia práctica, papel corriente de 80–100 g/m² funciona bien para escribir y colorear; haz una prueba antes de imprimir varias copias. No hay líneas de corte porque se utiliza la hoja completa. Guarda el archivo y anota el mes para comparar futuras revisiones.
- El PDF conserva el formato de página; el PNG se exporta a 300 ppp.
- Si notas texto reducido, revisa que la impresora no esté ajustando la hoja a otro tamaño.
Preguntas sobre el control de deudas
Respuestas para rellenar la hoja y entender exactamente qué significan sus resultados.
Sí. Puedes editar hasta 8 deudas, ver la hoja y descargar PDF o PNG sin pagar, crear una cuenta ni aceptar una prueba. Tampoco aparece una marca de agua en la exportación. La vista inicial utiliza cifras ficticias para enseñar el funcionamiento; revisa todas las filas antes de guardar una copia con tus datos.
Ordena los saldos pendientes de menor a mayor para la bola de nieve, o las tasas anuales de mayor a menor para la avalancha. Las deudas liquidadas quedan al final. Cuando dos filas tienen el mismo valor para el criterio elegido, se conserva su orden de entrada. Es una clasificación actual, no una simulación de pagos futuros.
No. No calcula intereses acumulados, amortización, ahorro ni fecha de liquidación. La suma de mínimos es una referencia de las obligaciones activas, no una propuesta de reparto. Para estimar plazos necesitarías además un presupuesto de pagos, condiciones de cada contrato y un modelo de intereses. La hoja sirve para ordenar datos y registrar avances que ya han ocurrido.
La referencia es el saldo desde el que decides medir tu progreso. La reducción se obtiene al restar el saldo actual; no se suman recibos ni transferencias. Si pagaste 100 pero se añadieron 20 de intereses, la reducción podría ser solo 80. Copia el saldo actualizado de tu acreedor para que el porcentaje refleje lo pendiente en esa revisión.
Cada una de las 100 casillas equivale a un punto porcentual completo. Con un progreso del 25,7 % se rellenan 25 casillas, aunque el número pueda mostrar más detalle. El relleno queda entre cero y cien. También puedes dejar toda la cuadrícula vacía para colorearla a mano sin alterar los saldos ni el porcentaje calculado.
Puedes, pero al borrarla también desaparece su saldo de referencia y cambia el progreso total. Si deseas mostrar lo conseguido desde el inicio, conserva esa fila y escribe cero como saldo actual. Ya no contribuirá a la suma de pagos mínimos activos. El orden la colocará al final para dejar las obligaciones pendientes arriba.
Escribe números sin separadores de miles; se acepta punto o coma decimal. Los importes admiten desde 0 hasta 999999999,99 y la tasa anual desde 0 hasta 100. Un campo vacío, negativo o no numérico impide exportar hasta corregirlo. No introduzcas una tasa mensual como si fuera anual: consulta el dato comparable en tu contrato o estado de cuenta.
No hay almacenamiento de una cuenta ni historial automático. Si recargas o cierras la página, las entradas se pierden. Descarga tu PDF o PNG antes de salir y guarda aparte los datos que quieras volver a introducir. Para comparar meses, conserva las mismas referencias y actualiza los saldos corrientes a partir de documentos recientes.
La lista no conoce tus contratos ni las consecuencias de cada impago. Un acuerdo vigente, una deuda atrasada o una necesidad básica puede exigir atención distinta al orden por saldo o interés. Revisa esos compromisos antes de usar dinero extra. Si no puedes cubrir mínimos y gastos esenciales, una simple clasificación no resuelve la diferencia de presupuesto.
Guarda tu control de deudas para esta revisión
Comprueba las cifras, elige el orden y conserva una hoja con tus saldos actuales y una cuadrícula de progreso.
Descarga gratis PDF o PNG en A4 o Carta; vuelve a preparar una copia cuando tengas nuevos datos.
Sin guardado automático: descarga el resultado antes de cerrar la página.