부채 상환표 만들기 순서를 정하고, 줄어든 잔액을 색칠하세요
부채 상환표가 필요한 개인과 가정을 위한 무료 인쇄 도구입니다. 최대 8건의 시작 잔액과 현재 잔액을 입력하면 잔액이 적은 순서 또는 금리가 높은 순서로 정리됩니다. 100칸 진행표와 함께 PDF·PNG로 저장하거나 바로 인쇄하세요. 회원가입과 워터마크가 없으며 입력 내용은 브라우저 안에서만 처리됩니다.
나만의 부채 상환표 작성하기
처음에는 사용법을 보여 주는 가상의 예시 3건이 표시됩니다. 예시 지우기를 누른 뒤 본인의 최신 잔액으로 바꾸세요. 숫자를 수정하면 순서와 합계가 즉시 바뀝니다. 저장된 은행 정보나 실제 거래 내역을 불러오는 기능은 없습니다.
템플릿선택한 템플릿: 부채 상환표목록을 펼치면 기본, 가족, 학생, 월급일 등 16가지 배치를 고를 수 있어요.
레이아웃 설정
아래 3건은 가상의 예시입니다. 본인의 잔액으로 바꾸거나 예시를 지운 뒤 입력하세요. 수정하면 순서와 진행률이 바로 바뀝니다.
천 단위 구분 없이 입력하세요. 소수점은 점(.) 또는 쉼표(,)를 쓸 수 있습니다.
최대 8건까지 추가할 수 있습니다.
정보는 업로드·저장되지 않습니다. 새로고침하면 사라지므로 결과를 먼저 저장하세요.
순서와 잔액 감소만 표시합니다. 이자·완납일·납부 일정은 계산하지 않습니다.
나의 상환 진행표
A4 / 세로인쇄 전 확인
- 같은 값은 입력 순서대로, 완납 항목은 맨 아래에 표시합니다.
- 100칸 중 한 칸은 1%입니다. 완료된 정수 비율만 색칠됩니다.
- 천 단위 구분 없이 입력하세요. 소수점은 점(.) 또는 쉼표(,)를 쓸 수 있습니다.
- 정보는 업로드·저장되지 않습니다. 새로고침하면 사라지므로 결과를 먼저 저장하세요.
부채 상환표 기능 한눈에 보기
순서를 비교하고 현재 상태를 한 장으로 남기기 위한 도구입니다. 자동 상환이나 계좌 연결은 하지 않습니다.
- 가격
- Free to use and export
- 계정
- No account or registration
- 워터마크
- No watermark on PDF, PNG or print
- 내보내기 형식
- 300dpi PDF·PNG·바로 인쇄
- 용지 크기
- Portrait A4 (210 × 297 mm) or US Letter (8.5 × 11 in)
- 지원 규격
- A4 210 × 297 mm 또는 US 레터 8.5 × 11인치, 세로
- 개인정보
- Entries remain in the current browser page; no upload, bank connection or automatic saving
- 언어
- English, Spanish, Portuguese, French, German, Simplified Chinese, Japanese and Korean
- 입력 항목
- 최대 8건. 별명, 시작 잔액, 현재 잔액, 연이율(%), 월 최소 납부액
- 진행 표시
- 100칸, 한 칸당 1%. 시작 잔액 합계에서 현재 잔액 합계를 뺀 감소율
- 저장 방식
- 브라우저에 입력한 내용은 새로고침하면 사라집니다. 떠나기 전에 파일을 내려받으세요.
- 언어
- 한국어·영어·중국어·일본어·스페인어·포르투갈어·프랑스어·독일어
- 최근 업데이트
- 2026년 10월 20일
이런 분께 추천
- 각 대출의 최신 잔액을 직접 확인하고 한 장에 모아 보려는 사람
- 매달 줄어든 잔액을 색칠하며 기록하는 개인과 가정
- 서버에 부채 정보를 저장하지 않고 인쇄본만 보관하고 싶은 사람
이런 용도에는 맞지 않음
- 완납일, 월별 이자, 추가 납부액 배분을 자동으로 계산하려는 경우
- 은행 거래 내역 자동 연동이나 여러 기기 사이의 저장·동기화
- 금융기관 제출용 공식 상환 약정서나 채무 조정 계획서
다른 방법과 비교
- Vertex42 계산용 스프레드시트
- 월별 납부 일정과 예상 이자를 비교하려면 계산식이 있는 스프레드시트가 더 적합합니다. 이 도구는 현재 입력값의 정렬과 잔액 감소를 보여 주는 인쇄본에 집중합니다.
- 고정된 PDF 양식
- 빈 종이에 손으로 쓰는 방식은 간단하고 계속 덧쓸 수 있습니다. 여기서는 다운로드 전에 항목을 수정하고 순서를 바꿀 수 있지만, 저장한 PDF가 다음 달 잔액을 자동으로 갱신하지는 않습니다.
부채 상환표로 정리하는 세 가지
여러 화면에 흩어진 숫자를 한 장에 모으고, 목표와 현재 상태를 함께 확인하세요.
작은 잔액부터, 또는 높은 금리부터
스노우볼은 현재 잔액이 적은 항목부터, 고금리 우선 방식은 연이율이 높은 항목부터 보여 줍니다. 같은 값이면 입력한 순서가 유지됩니다. 잔액이 0인 항목은 맨 아래에 남아 완납 사실을 확인할 수 있습니다. 순서를 바꿔 보면서 어떤 항목에 추가 납부를 검토할지 정리하되, 각 계약의 납부 조건은 별도로 확인하세요.
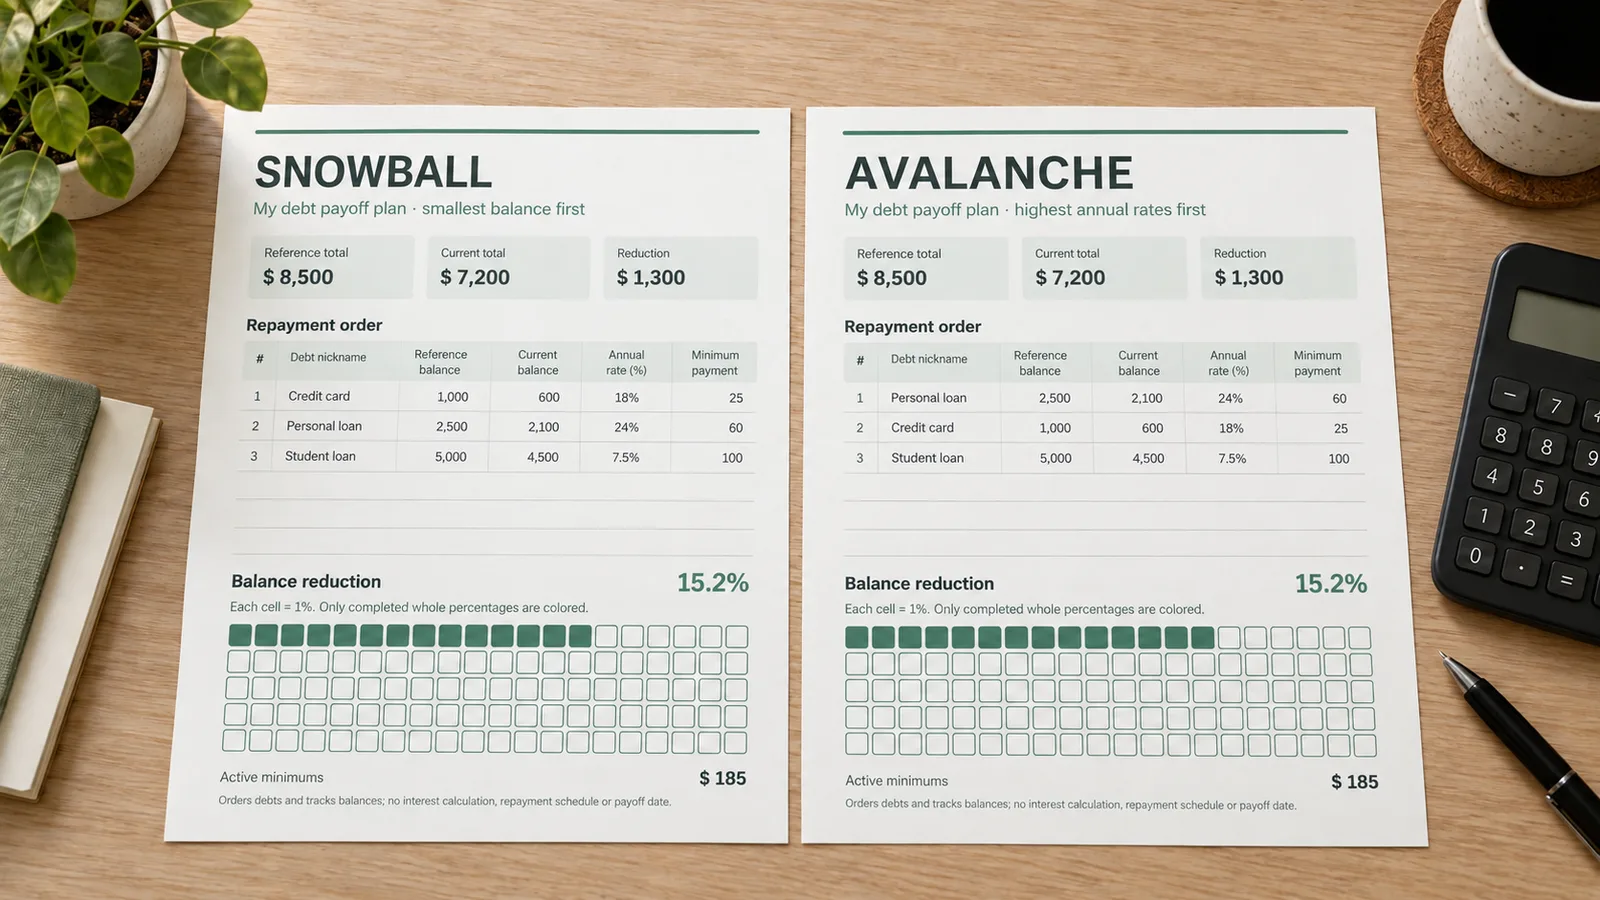
100칸으로 보는 잔액 감소
한 칸은 시작 잔액 합계의 1%입니다. 24.7%가 줄었다면 완성된 24칸만 색칠해 보여 줍니다. 자동 색칠을 끄고 빈 격자로 인쇄하면 색연필로 기록할 수 있습니다. 색칠되지 않은 칸은 남은 목표를 보여 줄 뿐, 다음 달 납부 횟수나 금액을 뜻하지 않습니다. 잔액과 숫자 진행률은 빈 격자를 선택해도 인쇄됩니다.
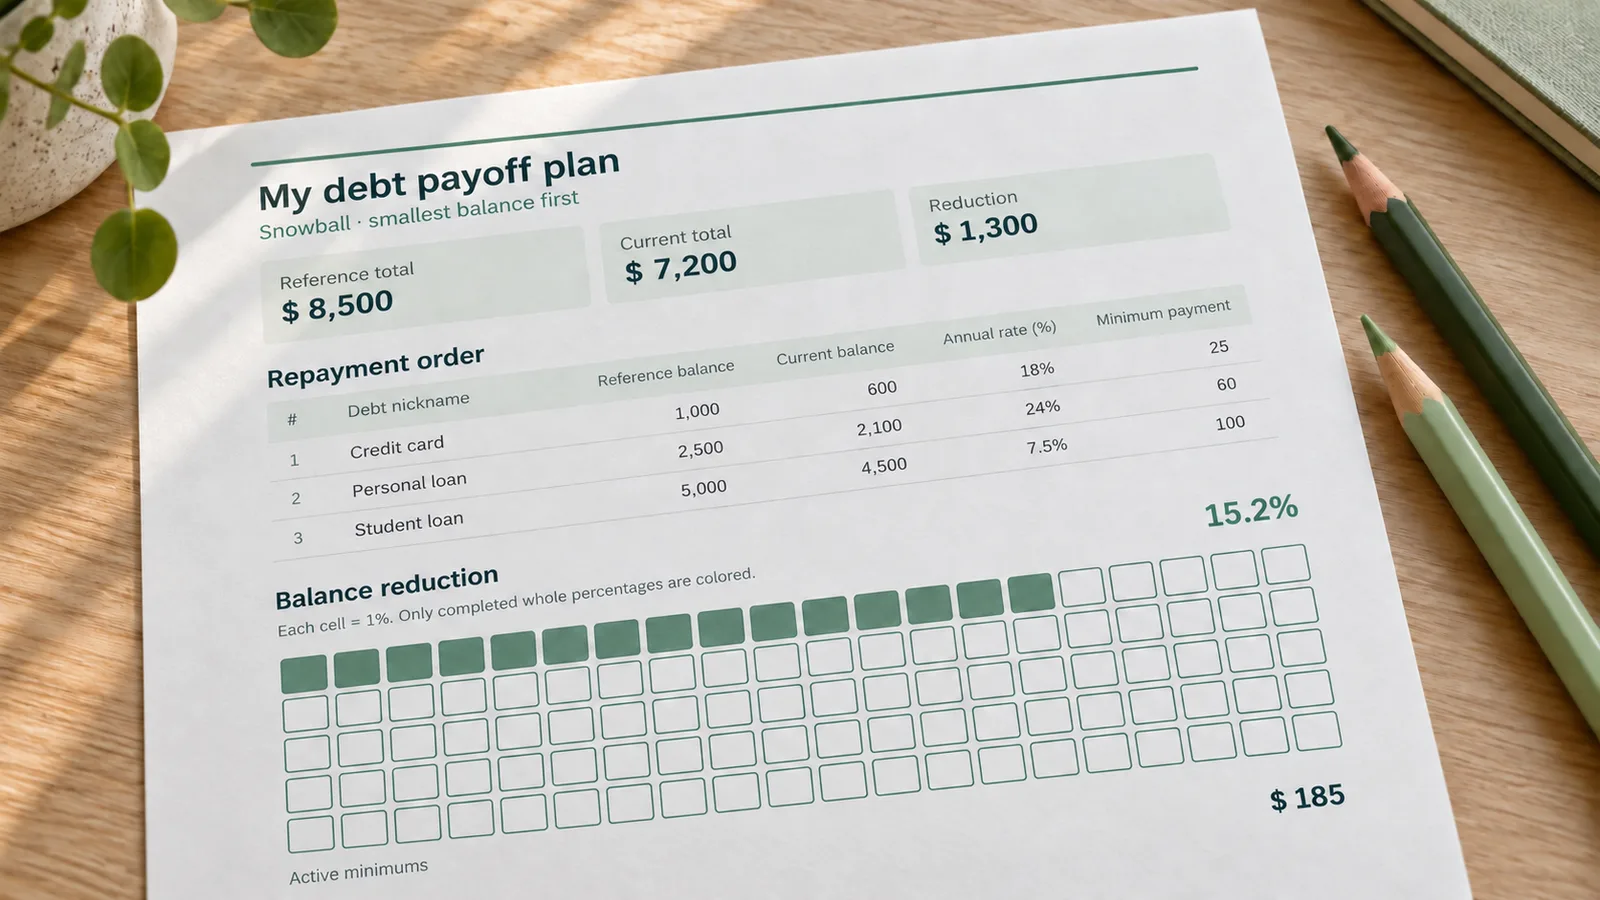
가정용 프린터로 바로 출력
A4 또는 US 레터 세로 한 장에 목록과 진행표가 함께 배치됩니다. 인쇄용 PDF나 300dpi PNG를 저장한 뒤 종이 크기와 배율을 확인하세요. 일반 복사용지로 시험 출력하면 충분하며 별도의 재단은 필요하지 않습니다. 파일에는 민감한 금액이 들어갈 수 있으므로 공유하기 전에 내용을 확인하고 인쇄본도 원하는 장소에 보관하세요.
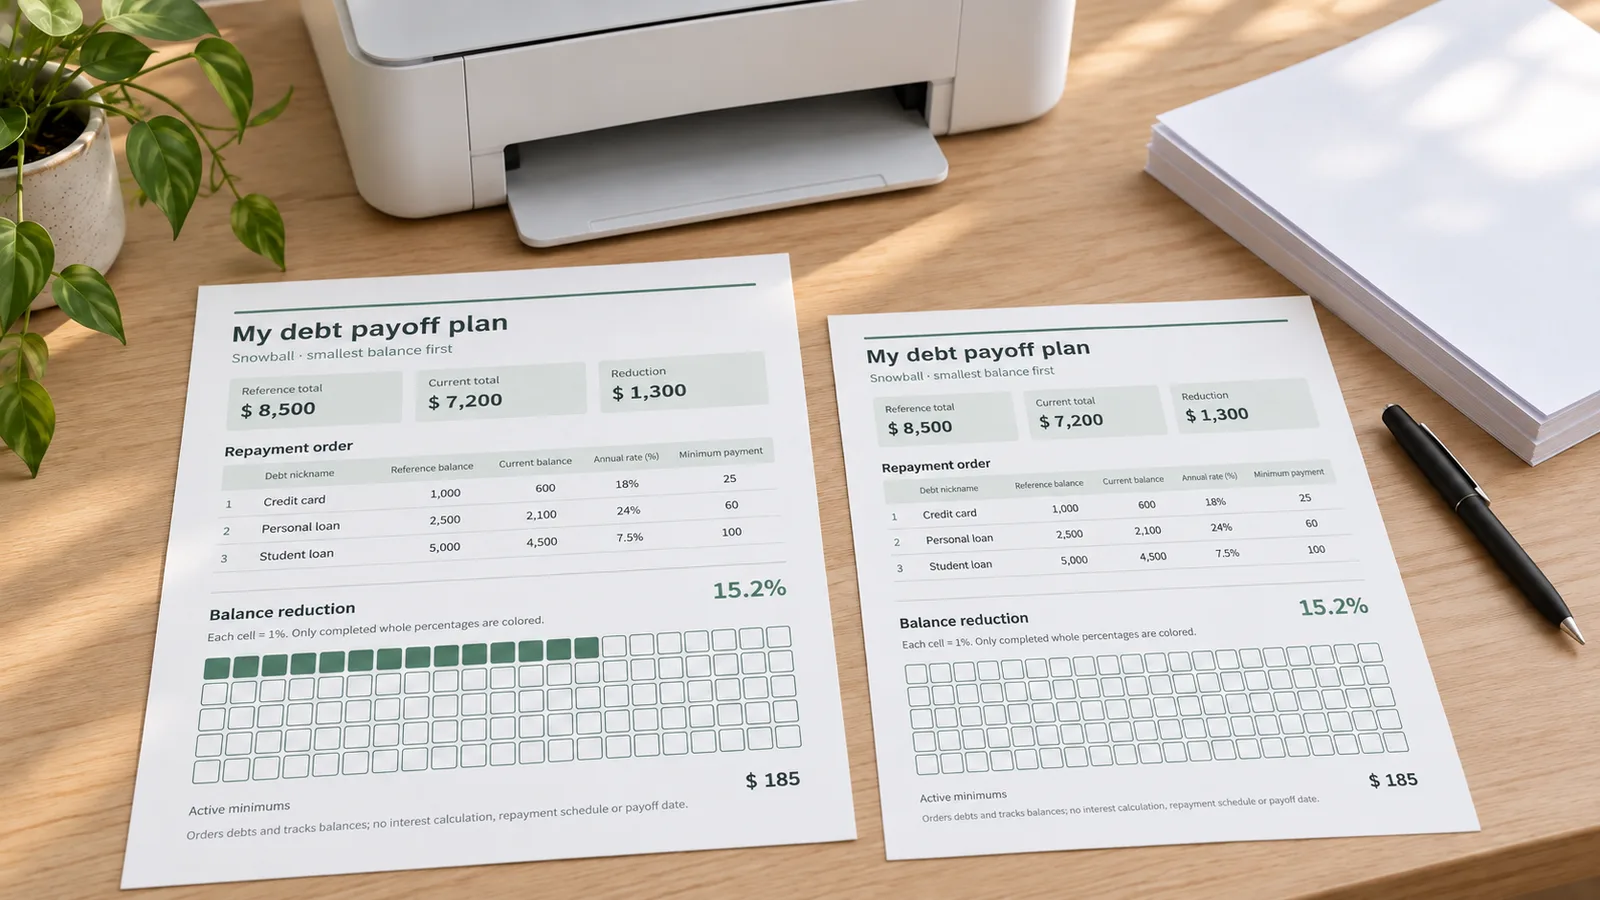
부채 상환표에 기록하는 정보
예측에 필요한 복잡한 가정을 넣기보다, 이번에 확인한 사실을 일관된 기준으로 적습니다.
같은 시점의 잔액
시작 잔액은 추적을 시작한 기준 금액이고 현재 잔액은 최신 명세서에서 확인한 금액입니다. 가능하면 모든 항목을 같은 날짜에 확인하세요. 이전에 보낸 총 납부액을 현재 잔액 칸에 넣으면 진행률이 잘못 표시됩니다.
연이율을 입력
월이율과 연이율을 혼동하지 말고 계약서나 금융기관에서 확인한 연이율을 적으세요. 입력한 수치는 높은 금리 순으로 정렬하는 데만 사용됩니다. 변동금리, 우대금리 종료, 일별 이자 발생은 자동으로 반영되지 않습니다.
최소 납부액 합계
잔액이 남은 항목의 월 최소 납부액을 합산합니다. 생활비를 뺀 예산을 계산하거나 여유 자금을 자동으로 나누는 기능은 없습니다. 카드나 대출의 납부액이 바뀌면 해당 월의 실제 금액으로 갱신하세요.
한 가지 통화로 작성
표 안의 금액은 모두 같은 통화로 입력하세요. 통화 표시는 바꿀 수 있지만 환율 변환은 하지 않습니다. 숫자에는 천 단위 쉼표를 넣지 말고, 소수점이 필요하면 점이나 쉼표 중 하나를 사용하세요.
이자와 기간까지 비교하려면
Vertex42는 Excel과 Google Sheets용 계산표에서 납부 일정과 예상 이자를 제공합니다. 상세한 시나리오 계산이 필요하면 그런 계산 도구를 활용하고, 이 페이지는 검토한 잔액과 순서를 인쇄하는 용도로 사용할 수 있습니다.
Vertex42 기능 확인저장 없이 브라우저에서 처리
계좌번호나 로그인 정보를 입력할 필요가 없습니다. 짧은 별명으로 구분하면 충분합니다. 화면을 닫거나 새로고침한 뒤 입력을 복원할 수 없으므로, 그달의 기록이 완성되면 PDF를 먼저 저장하세요.
부채 상환표 작성부터 인쇄까지
잔액을 확인하고, 순서를 선택하고, 인쇄본을 저장하는 세 단계로 시작합니다.
최신 내역을 모아 입력하기
예시를 지우고 별명과 시작 잔액, 현재 잔액, 연이율, 월 최소 납부액을 채웁니다. 시작 금액은 추적 기간 동안 같은 기준으로 유지하세요. 생활비와 매달 쓸 수 있는 금액도 함께 정리하고 싶다면 상위 예산표 만들기를 이용할 수 있습니다.
- 항목 이름은 계좌번호 대신 알아보기 쉬운 짧은 별명을 쓰세요.
- 한 번에 최대 8건입니다. 다른 통화의 대출은 별도 표로 관리하세요.
두 가지 정렬 기준을 비교하기
미국 소비자금융보호국(CFPB)은 작은 잔액 우선 방식과 높은 금리 우선 방식을 설명합니다. 두 방식 모두 다른 채무의 최소 납부를 계속하면서 추가 자금을 우선 대상에 쓰는 접근입니다. 이 화면은 순서만 비교하며, 필수 생활비나 이미 정해진 연체 상환 약정의 우선순위를 판단하지 않습니다.
- 목록 첫 번째가 모든 상황에서 무조건 먼저 납부해야 하는 항목이라는 뜻은 아닙니다.
- 추가 상환 전에는 금융기관에 적용 방법과 수수료를 확인하세요.
진행률과 인쇄 설정 확인하기
진행률은 (시작 잔액 합계 − 현재 잔액 합계) ÷ 시작 잔액 합계입니다. 월별 이자나 납부 총액을 뜻하지 않습니다. 종이를 A4 또는 레터로 맞춘 뒤 PDF를 저장하고 배율 100% 또는 실제 크기로 인쇄하세요. 색연필로 채울 때는 80~100g/m² 일반 용지를 시작점으로 권합니다.
- 처음에는 한 장만 시험 출력하고, 프린터가 지원하는 종이 무게를 확인하세요.
- 잘라 쓰는 양식이 아니므로 재단선이나 재단 작업은 필요하지 않습니다.
다음 달에도 같은 기준으로 기록하기
새 명세서를 확인하면 현재 잔액과 최소 납부액을 갱신한 표를 새로 만드세요. 완납한 항목은 잔액 0으로 유지하면 전체 진행률에 남습니다. 삭제하면 시작 잔액 합계도 달라지므로 이전 인쇄본과 단순 비교할 수 없습니다. 추가 상환을 검토한다면 아래 금융위원회 안내와 해당 계약의 중도상환 조건도 확인하세요.
- 파일 이름에 작성 월을 넣어 보관하면 이전 기록을 찾기 쉽습니다.
- 납부 이력 원본은 금융기관 명세서와 별도로 보관하세요.
부채 상환표 자주 묻는 질문
입력 기준, 색칠 방식, 저장과 계산 범위를 확인하세요.
최대 8건을 한 장에 넣을 수 있으며 PDF·PNG 저장과 인쇄는 무료입니다. 회원가입, 이메일 입력, 워터마크가 없습니다. 처음 보이는 3건은 설명용 가상 데이터이므로 본인의 기록으로 쓰기 전에 지우거나 수정하세요. 항목 이름은 28자, 제목은 60자까지 사용할 수 있습니다.
스노우볼은 현재 잔액이 적은 순서이고, 고금리 우선 방식은 연이율이 높은 순서입니다. 같은 값은 입력 순서를 유지하며 완납 항목은 아래로 갑니다. CFPB의 설명처럼 순서를 정하더라도 다른 채무의 최소 납부는 계속해야 합니다. 여기서는 두 순서만 보여 주며 이자 절감액이나 가장 빠른 완납일을 계산하지 않습니다.
시작 잔액 합계와 현재 잔액 합계의 차이를 시작 잔액 합계로 나눕니다. 예를 들어 시작 금액이 100만원이고 현재 75만원이면 25%이므로 100칸 중 25칸이 채워집니다. 소수점 이하의 미완성 칸은 채우지 않습니다. 빈 격자를 선택하면 같은 숫자와 잔액을 남기고 칸만 비워 손으로 색칠할 수 있습니다.
진행률은 납부한 돈의 합계가 아니라 두 시점 사이의 잔액 감소를 나타냅니다. 이자나 수수료로 낸 금액을 시작 잔액에서 임의로 빼지 마세요. 최신 명세서의 잔액을 그대로 입력해야 합니다. 새 구매나 추가 대출이 있으면 잔액이 늘 수도 있어, 이 표만으로 순수하게 상환한 원금 총액을 판별할 수는 없습니다.
현재 잔액이 기준보다 증가한 항목에는 안내가 표시되며 전체 진행률은 0~100% 범위로 표시됩니다. 시작 잔액 합계가 0이면 진행률도 0입니다. 잔액이 0인 항목은 완납으로 표시되고 월 최소 납부액 합계에서 제외됩니다. 그 항목을 삭제하지 않으면 시작 금액과 전체 진행률 계산에는 계속 남습니다.
아니요. 연이율은 정렬 기준으로만 쓰며 일별·월별 이자, 중도상환수수료, 완납 날짜, 금리 변화, 자동 납부 일정은 계산하지 않습니다. 한국 금융위원회 안내처럼 중도상환 조건에 따라 비용이 생길 수 있습니다. 실제 송금 전에 계약 조건과 금융기관이 안내하는 상환 금액을 확인하세요.
프린터에 넣은 종이와 같은 크기를 선택하세요. A4는 210 × 297mm, US 레터는 8.5 × 11인치이며 둘 다 세로 한 장으로 출력됩니다. PDF 인쇄 창에서 크기를 맞추고 배율을 100% 또는 실제 크기로 설정합니다. PNG도 300dpi로 저장되지만 이미지 뷰어의 자동 확대·축소 설정을 함께 확인하세요.
금액에는 천 단위 구분 기호를 넣지 마세요. 예를 들어 백만원은 1000000으로 적습니다. 소수는 1000.50 또는 1000,50처럼 입력할 수 있습니다. 음수나 비어 있는 숫자, 허용 범위를 벗어난 값은 수정해야 내보낼 수 있습니다. 금액은 999999999.99까지, 연이율은 0~100%입니다. 통화 표시는 꾸밈이므로 서로 다른 통화를 합산하면 안 됩니다.
입력한 내용은 브라우저 안에서만 처리하며 서버에 업로드하거나 계정에 저장하지 않습니다. 새로고침하면 초기 상태로 돌아가므로 화면을 닫기 전에 PDF 또는 PNG를 저장하세요. 저장된 파일은 인쇄용 결과물이며 다시 불러와 입력 상태를 복원하는 기능은 없습니다. 다음 작성에 필요한 수치는 본인이 별도로 보관해야 합니다.
부채 상환표를 한 장으로 완성하세요
최신 잔액을 입력하고 정렬 기준을 고른 뒤, 100칸 진행표와 함께 PDF나 PNG로 저장하세요. 예시를 수정하는 동안 미리보기가 바로 갱신됩니다.
이 화면에서 바뀌는 것은 정리된 목록과 인쇄본입니다. 실제 납부는 금융기관의 안내와 계약 조건에 따라 진행하세요.
화면을 새로고침하기 전에 결과 파일을 저장해 주세요.