Controle de dívidas para imprimir veja a ordem e pinte cada avanço
Este controle de dívidas reúne até 8 saldos e uma grade para colorir. Escolha bola de neve ou avalanche e baixe PDF ou PNG gratuitamente, sem cadastro nem marca-d’água. Os valores iniciais são exemplos fictícios: troque-os pelos dados dos seus extratos e confira a folha antes de imprimir.
Preencha seu controle de dívidas
Edite os exemplos, selecione o método e confira a prévia. A ordem e os totais mudam automaticamente conforme você informa os números.
ModelosModelo selecionado: Controle de dívidasAbra a biblioteca com 16 modelos. Você pode mudar as cores, o papel e a decoração depois de escolher.
Layout e papel
Exemplos fictícios: troque os dados, escolha a ordem e baixe sua folha.
Use ponto ou vírgula decimal, sem separadores de milhar. Informe todas as taxas ao ano.
Até 8 dívidas; nomes com no máximo 28 caracteres.
Dados processados localmente, sem salvamento. Baixe antes de recarregar ou fechar.
Organiza e registra; não calcula juros, data de quitação ou calendário de pagamentos.
Meu plano de dívidas
A4 / RetratoConfira antes de imprimir
- A ordem muda ao editar. Empates mantêm a sequência de entrada; dívidas quitadas ficam no final.
- Cada casa vale 1% da redução total. Só percentuais inteiros são coloridos.
- Use ponto ou vírgula decimal, sem separadores de milhar. Informe todas as taxas ao ano.
- Dados processados localmente, sem salvamento. Baixe antes de recarregar ou fechar.
Controle de dívidas: o que a folha faz
Informações objetivas para decidir se esta ficha atende à sua revisão mensal.
- Preço
- Free to use and export
- Conta
- No account or registration
- Marca d'água
- No watermark on PDF, PNG or print
- Formatos de download
- PDF e PNG a 300 dpi, além de impressão direta
- Tamanhos de papel
- Portrait A4 (210 × 297 mm) or US Letter (8.5 × 11 in)
- Tamanhos compatíveis
- Uma página em orientação retrato: A4, 210 × 297 mm, ou Carta, 8,5 × 11 polegadas
- Privacidade
- Entries remain in the current browser page; no upload, bank connection or automatic saving
- Idiomas
- English, Spanish, Portuguese, French, German, Simplified Chinese, Japanese and Korean
- Quantidade
- Até 8 dívidas, com nome curto, saldo de referência, saldo atual, taxa anual e pagamento mínimo mensal.
- Progresso
- 100 casas; cada uma representa 1% completo da redução do saldo de referência total.
- Privacidade
- Processamento local, sem envio dos dados e sem salvamento automático. Recarregar a página apaga as entradas.
- Idiomas e atualização
- Disponível em 8 idiomas. Conteúdo atualizado em 20 de outubro de 2026.
- Última atualização
- 20 de outubro de 2026
Ideal para
- Quem quer enxergar várias dívidas em uma folha e conferir a ordem sugerida por dois critérios simples.
- Uma revisão periódica com a mesma referência de saldo, para acompanhar a redução do que ainda falta pagar.
- Pessoas que preferem um fichário físico e desejam preparar a folha sem conectar uma conta bancária.
Não é a melhor opção para
- Calcular a data de quitação, simular juros futuros ou estimar economia entre métodos.
- Substituir uma negociação com credores, um histórico de pagamentos ou orientação individual.
- Somar reais e outras moedas diretamente; todos os números de uma folha devem usar a mesma unidade.
Comparação com outras opções
- Planilhas de Excel e Google Sheets
- Uma planilha com fórmulas pode manter histórico e simular parcelas por vários meses. Aqui a proposta é uma fotografia atual: você digita os saldos, compara a ordem e gera uma folha para imprimir. Não há previsão de quitação nem necessidade de configurar fórmulas.
- Kits de páginas prontas
- Um kit em PDF pode oferecer muitas páginas de registro e desenhos para colorir. Esta ficha concentra até oito dívidas e uma grade em uma página editável. O arquivo exportado registra apenas a revisão atual; versões anteriores precisam ser guardadas por você.
Como seu controle de dívidas fica mais claro
Uma folha para organizar a sequência, enxergar o avanço e revisar os valores.
Veja qual dívida aparece primeiro
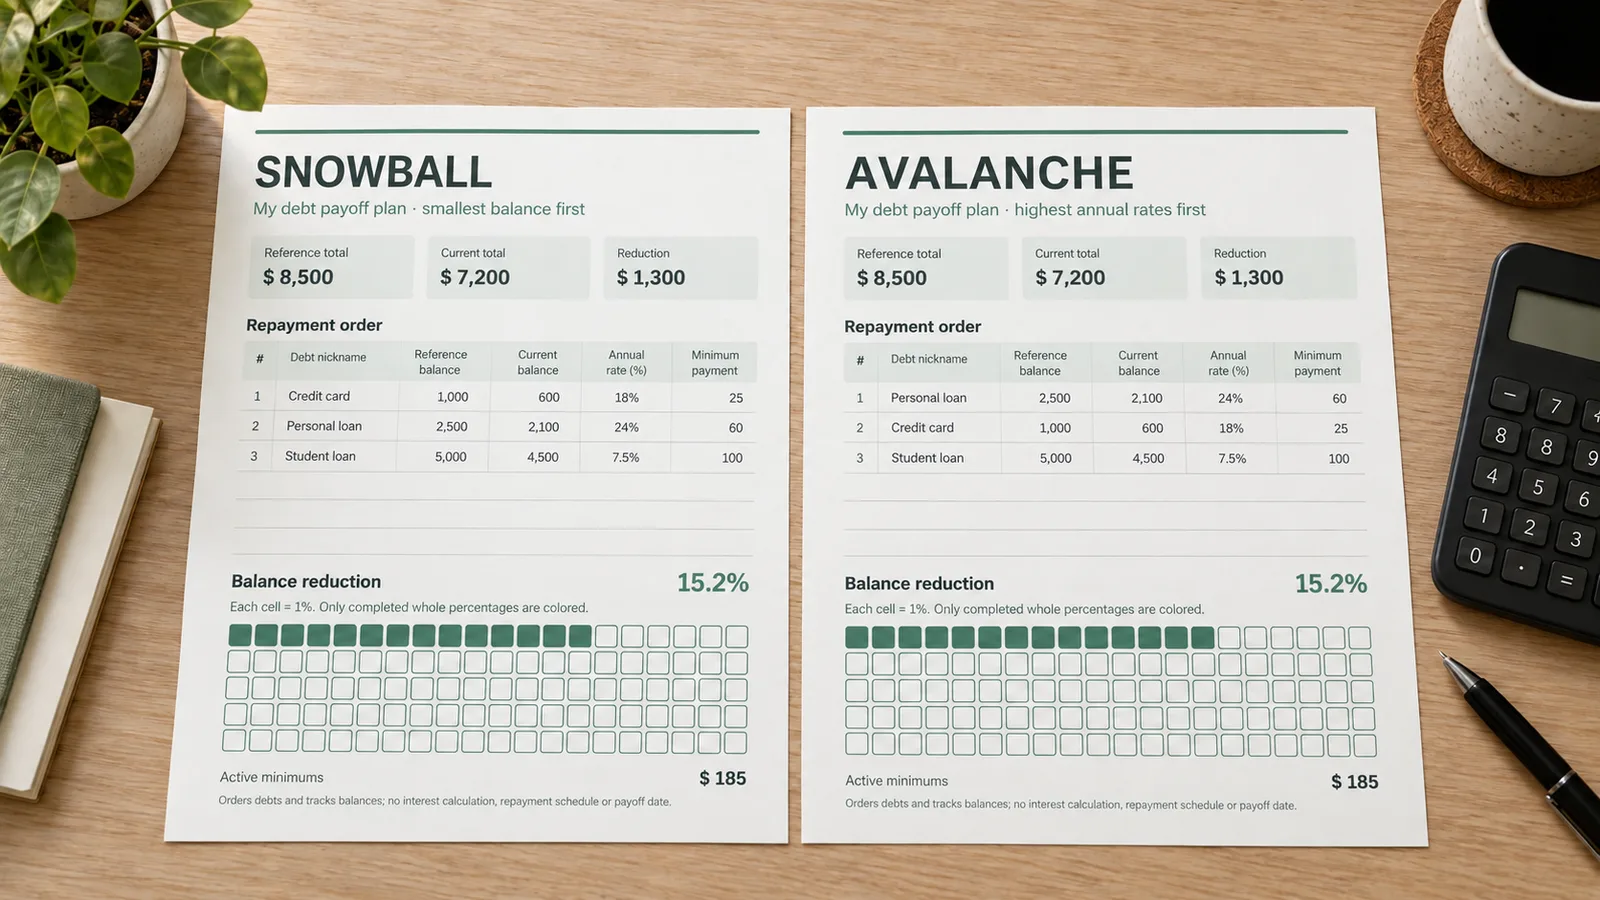
No método bola de neve, o menor saldo atual sobe para o início da lista. No avalanche, a maior taxa de juros anual vem primeiro. Troque a opção e observe a mudança sem digitar tudo de novo. Empates mantêm a ordem de entrada; saldos zerados ficam no final. A classificação ajuda a comparar prioridades para dinheiro extra, mas não conhece acordos, atrasos ou despesas essenciais e não distribui automaticamente o seu orçamento.
Transforme a redução em casas coloridas
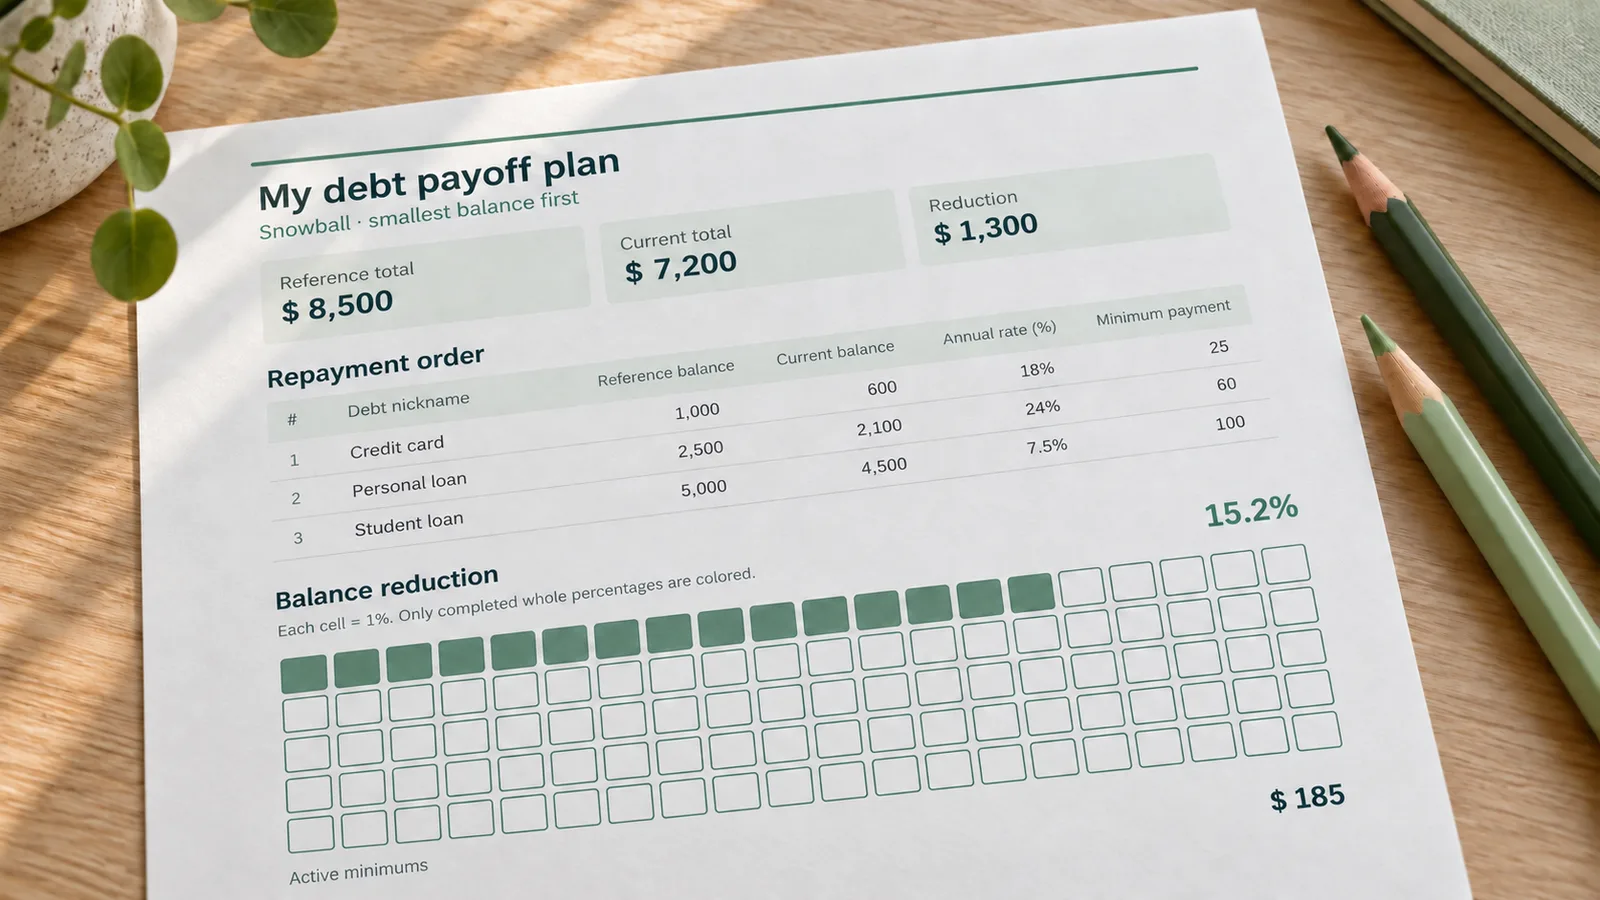
O saldo de referência marca o ponto de partida que você escolheu. Se a soma inicial era 2.000 e agora é 1.500, houve redução de 25% e a grade preenche 25 casas. Também é possível deixar o desenho vazio e pintar à mão, mantendo os valores e o percentual na folha. O cálculo acompanha a queda do saldo, não a soma dos pagamentos feitos: juros e tarifas podem consumir parte de cada parcela.
Leve a revisão para o seu fichário
Escolha A4 ou Carta conforme o papel disponível, ajuste o título e baixe o PDF. A página em pé reúne lista, totais e grade sem exigir recorte. O PNG também pode ser guardado como imagem ou usado em um aplicativo de anotação compatível. Para comparar revisões, mantenha uma pasta privada com os arquivos de cada mês e confira se os saldos de referência continuam iguais antes de interpretar a evolução.
Campos da sua planilha de dívidas
Preencha apenas o necessário para reconhecer cada obrigação e conferir os totais.
Nomes curtos, sem dados bancários
Identifique cada linha com um apelido, como «Cartão principal», «Empréstimo» ou «Curso». O limite de 28 caracteres mantém a impressão legível. Não é necessário informar número de contrato, conta ou documento pessoal. Você pode adicionar e remover linhas até o máximo de oito; uma nova linha precisa ter os campos numéricos preenchidos antes da exportação.
Referência consistente entre revisões
O valor inicial é uma referência escolhida por você, que pode ser o saldo no início do acompanhamento. O saldo atual deve vir de uma consulta recente. Alterar a referência muda o percentual, mesmo que nada tenha sido pago desde a última revisão. Para manter uma dívida quitada no resultado acumulado, conserve sua linha com saldo atual zero.
Taxas anuais e uma moeda só
Informe todos os juros no mesmo período: anual. Muitos produtos apresentam também taxas ao mês, portanto confira o campo correto no contrato ou extrato. O rótulo da moeda não faz câmbio; R$, EUR ou outra identificação aplica-se a toda a folha. Digite decimais com ponto ou vírgula, sem separar milhares: 1250,50 é uma entrada válida.
Uma cópia sob seu controle
A ferramenta calcula e exporta dentro do navegador, sem enviar os saldos para um servidor. Não existe conta, sincronização bancária ou salvamento de histórico. Antes de fechar a aba, guarde o PDF ou PNG em uma pasta sua. Se quiser compartilhar o desenho do progresso, confira primeiro se os nomes e valores da folha também podem ser compartilhados.
Como preencher seu controle de dívidas
Dos extratos à impressão, com uma conferência simples em cada etapa.
Reúna saldos e confira o orçamento
Consulte o saldo devedor atualizado, a taxa de juros anual e o mínimo mensal de cada dívida. Defina um valor de referência que você possa manter nas próximas revisões. Para organizar renda e despesas antes de pensar em pagamentos extras, use o planejador de orçamento. Esta folha de dívidas não calcula quanto sobra no mês e não transforma um orçamento insuficiente em um plano viável.
- Use a mesma moeda em todas as linhas.
- Confira se a taxa informada é anual; não misture juros ao mês e ao ano.
Troque os exemplos e selecione a estratégia
Os três registros iniciais são fictícios. Substitua-os pelos seus dados ou use «Limpar lista» para começar com uma linha. A orientação da agência pública de proteção financeira do Canadá apresenta duas prioridades possíveis: maior taxa ou menor saldo, mantendo os mínimos das demais dívidas. O material também recomenda avaliar atrasos antes da estratégia. Use a ordem como apoio para revisar dinheiro extra, respeitando despesas essenciais e compromissos já assumidos.
- Bola de neve: saldo atual do menor para o maior.
- Avalanche: taxa anual da maior para a menor.
Confira a redução e a soma dos mínimos
A redução total compara a soma das referências com a soma dos saldos atuais. A grade fica limitada ao intervalo de zero a cem por cento, mesmo quando o saldo aumenta. O aviso de aumento ajuda a localizar valores que precisam ser revistos. Os mínimos mensais incluem somente dívidas com saldo em aberto; o total é informativo e não significa que esses pagamentos foram efetuados ou que um orçamento foi distribuído.
- Cada casa corresponde a 1% inteiro; frações não completam outra casa.
- Uma dívida quitada deve permanecer com saldo zero se você quiser preservar sua contribuição ao progresso.
Baixe a folha e imprima em 100%
Selecione A4 ou Carta tanto no editor quanto na impressora e use orientação retrato. No diálogo de impressão, escolha 100% ou «Tamanho real». Papel comum de 80–100 g/m² é uma sugestão prática para escrever e colorir; vale testar uma cópia antes de montar o fichário. A folha inteira é utilizada, sem recortes. Salve o arquivo antes de recarregar a página e nomeie a versão com o mês da revisão.
- O PDF preserva o tamanho escolhido; o PNG sai a 300 dpi.
- Se a impressão encolher, confira se o papel configurado corresponde ao papel da bandeja.
Dúvidas sobre o controle de dívidas
Entenda os números e os limites antes de usar sua cópia impressa.
Sim. Você pode editar até oito dívidas, visualizar a folha e baixar PDF ou PNG sem pagamento, cadastro ou marca-d’água. Não é necessário conectar banco nem instalar uma planilha. Os números iniciais apenas demonstram o funcionamento, por isso substitua ou remova cada exemplo antes de guardar uma revisão pessoal.
Bola de neve usa o saldo atual em ordem crescente; avalanche usa a taxa anual em ordem decrescente. Os saldos zerados vão para o final. Quando duas linhas empatam no critério escolhido, permanece a sequência em que foram inseridas. O resultado é uma ordem de consulta, sem calcular quanto pagar a cada credor ou em que mês uma dívida termina.
Não. Ele não simula juros, amortização, economia nem data de quitação. Para estimar isso seriam necessários um orçamento mensal, condições contratuais e hipóteses sobre juros e novas cobranças. Aqui você acompanha o saldo que já existe e sua redução desde uma referência. A soma dos mínimos ativos serve para conferência, não como garantia de prazo.
O cálculo compara saldo de referência e saldo atual. Ele não soma comprovantes nem separa principal e juros. Por exemplo, pagar 100 pode reduzir o saldo em menos de 100 se houver juros, encargos ou novos lançamentos. Atualize a dívida com o saldo informado pelo credor para que a folha mostre a situação daquela revisão.
Cada casa representa um ponto percentual completo de redução. Um progresso de 36,8% colore 36 casas. A grade nunca passa de 100 nem fica negativa; sem saldo de referência total, o progresso é zero. A opção de grade vazia permite pintar no papel e mantém o percentual numérico. Pintar casas à mão não altera os valores no editor.
Não é necessário. Deixe o saldo atual em zero para mantê-la no total de referência e no progresso acumulado. A linha fica no final e seu mínimo deixa de entrar no total ativo. Excluir a linha também exclui a referência, mudando a comparação. Faça isso apenas quando quiser definir um novo conjunto de dívidas para acompanhar.
O campo de juros é anual e aceita de 0 a 100. Não coloque nele uma taxa ao mês como se fosse ao ano; consulte uma taxa anual comparável no documento do credor. Os valores aceitam ponto ou vírgula decimal, sem separadores de milhar, de 0 a 999999999,99. Campos vazios, negativos ou inválidos bloqueiam a exportação até a correção.
Não. Tudo permanece na sessão atual do navegador, sem conta ou histórico automático. Recarregar ou fechar a página apaga o preenchimento. Baixe a folha antes de sair e mantenha sua própria lista se quiser digitar os dados novamente. Nas próximas revisões, preserve a referência e atualize o saldo corrente para comparar períodos de maneira consistente.
A classificação não resolve falta de orçamento nem conhece as consequências de cada atraso. Despesas essenciais e acordos específicos precisam ser considerados antes de destinar dinheiro extra à primeira linha. Confira o orçamento e as condições com seus credores; se o saldo informado mudou após uma negociação, atualize os números para que a folha represente a situação atual.
Imprima seu controle de dívidas deste mês
Confira os saldos, escolha um critério de ordem e guarde uma visão clara do que ainda falta pagar.
A folha em PDF ou PNG é gratuita, com uma grade para acompanhar sua redução de saldo no ritmo de cada revisão.
Baixe o arquivo antes de fechar: o preenchimento não é salvo automaticamente.