Schulden-Tilgungsplan Reihenfolge festlegen, Fortschritt ausmalen
Erstelle einen kostenlosen Schulden-Tilgungsplan für deine persönliche Übersicht: bis zu acht Schulden eingeben, Schneeball- oder Lawinenmethode wählen und ein Ausmalraster drucken. PDF und PNG gibt es ohne Anmeldung; die eingegebenen Beträge bleiben im Browser.
Deinen Schulden-Tilgungsplan ausfüllen
Die Vorschau enthält erfundene Beispiele. Ersetze sie durch deine Werte oder leere die Liste. Reihenfolge, Summen und Fortschritt aktualisieren sich bei jeder Eingabe.
VorlagenGewählte Vorlage: Schulden-TilgungsplanÖffne die Bibliothek mit 16 Layouts. Papier, Farben und Dekoration kannst du anschließend ändern.
Layout und Papier
Erfundene Beispiele sind eingetragen. Ersetze die Werte oder leere die Liste; Reihenfolge und Fortschritt passen sich automatisch an.
Dezimalpunkt oder Komma verwenden, ohne Tausendertrennzeichen.
Bis zu 8 Schulden auf einem Blatt.
Eingaben bleiben auf dieser Seite und werden nicht gespeichert. Vor dem Schließen oder Neuladen exportieren.
Sortiert Schulden und vergleicht Salden; keine Zinsberechnung, kein Zahlungsplan und kein Enddatum.
Mein Schuldenabbau
DIN A4 / HochformatVor dem Drucken prüfen
- Erforderliche Zahlungen weiter leisten. Die Sortierung ersetzt keine Fälligkeiten oder Zahlungsvereinbarungen.
- Ein Feld = 1 %. Nur volle Prozentpunkte werden gefärbt.
- Dezimalpunkt oder Komma verwenden, ohne Tausendertrennzeichen.
- Eingaben bleiben auf dieser Seite und werden nicht gespeichert. Vor dem Schließen oder Neuladen exportieren.
Schulden-Tilgungsplan: Funktionen und Grenzen
Eine übersichtliche Momentaufnahme deiner Angaben, die du selbst prüfen und auf Papier aufbewahren kannst.
- Preis
- Kostenlos, einschließlich aller Exporte
- Konto
- Keine Anmeldung und kein Benutzerkonto
- Wasserzeichen
- Kein Wasserzeichen auf PDF, PNG oder Ausdruck
- Exportformate
- Einseitiges PDF, PNG mit 300 dpi und direktes Drucken
- Papierformate
- A4 (210 × 297 mm) oder US Letter (8,5 × 11 Zoll), jeweils Hochformat
- Unterstützte Formate
- Bis zu 8 Schulden und 100 Ausmalfelder mit je 1 Prozentpunkt
- Datenschutz
- Verarbeitung auf dieser Browserseite; kein Hochladen, keine Bankanbindung, keine automatische Speicherung
- Sprachen
- Deutsch, Englisch, Spanisch, Portugiesisch, Französisch, vereinfachtes Chinesisch, Japanisch und Koreanisch
- Berechnungen
- Reihenfolge, Salden, Fortschritt und Summe der Mindestraten offener Schulden; keine Zinsen, Laufzeiten oder Zahlungspläne
- Fortschritt
- Rückgang der Gesamtschuld gegenüber den Referenzbeträgen; Anzeige zwischen 0 und 100 Prozent
- Währung
- Ein gemeinsames, frei beschriftbares Währungsfeld; keine Umrechnung
- Stand
- 20. Oktober 2026
- Zuletzt aktualisiert
- 20. Oktober 2026
Ideal für
- Menschen, die höchstens acht Verbindlichkeiten übersichtlich ordnen und den Rückgang ihrer Restschulden regelmäßig auf Papier festhalten möchten.
- Eine persönliche Finanzmappe oder einen gemeinsamen monatlichen Überblick mit einheitlicher Währung und separat aufbewahrten Rechnungen.
Weniger geeignet für
- Eine verbindliche Tilgungsberechnung mit Zinsen, Restlaufzeit, Sondertilgungen oder einem garantierten Datum für die Schuldenfreiheit.
- Die Bewertung von Zahlungsrückständen, eine Schuldnerberatung, automatische Bankabfragen oder ein dauerhaft gespeichertes Buchungsarchiv.
Im Vergleich
- Vertex42
- Der Excel- und Google-Sheets-Rechner bietet vorausberechnete Zahlungspläne und Vergleiche verschiedener Methoden. Das eignet sich für ausführliche Modelle. Diese Seite konzentriert sich auf aktuelle Salden, ihre Reihenfolge und eine direkt druckbare Fortschrittsübersicht.
- Undebt.it
- Die kostenlosen leeren PDF-Vorlagen gibt es in mehreren Papierformaten, auch in einer tintensparenden Variante. Für personalisierte Blätter wird ein Konto verwendet. Hier lassen sich die eingegebenen Werte unmittelbar ohne Anmeldung exportieren.
So hilft dir der Schulden-Tilgungsplan im Alltag
Eine geordnete Liste, ein sichtbarer Zwischenstand und ein Blatt für deine Unterlagen.
Die Reihenfolge direkt vergleichen
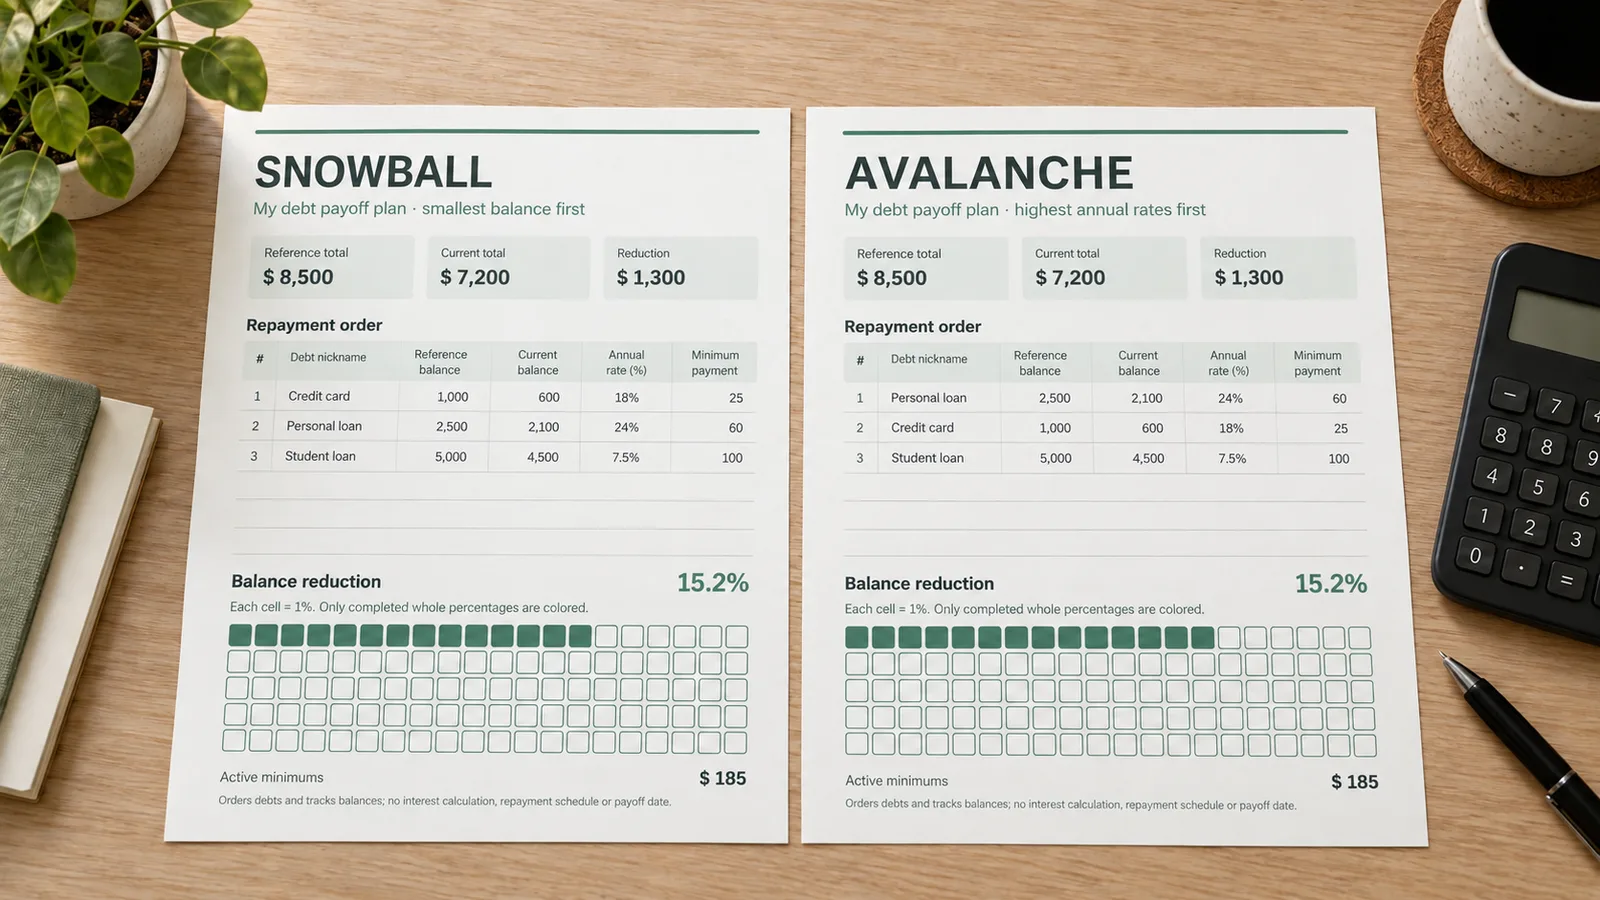
Trage für jeden Eintrag eine kurze Bezeichnung, den Referenzbetrag, den aktuellen Saldo, den Jahreszinssatz und die monatliche Mindestrate ein. Beim Wechsel der Methode ändert sich die Sortierung sofort. Du musst keine Zeilen verschieben oder Formeln bearbeiten. Gleiche Vergleichswerte behalten ihre Eingabereihenfolge; vollständig beglichene Einträge stehen unten. Die Liste hilft beim Überblick, ersetzt aber weder Fälligkeiten noch bestehende Zahlungsvereinbarungen.
Den Schuldenabbau Schritt für Schritt ausmalen
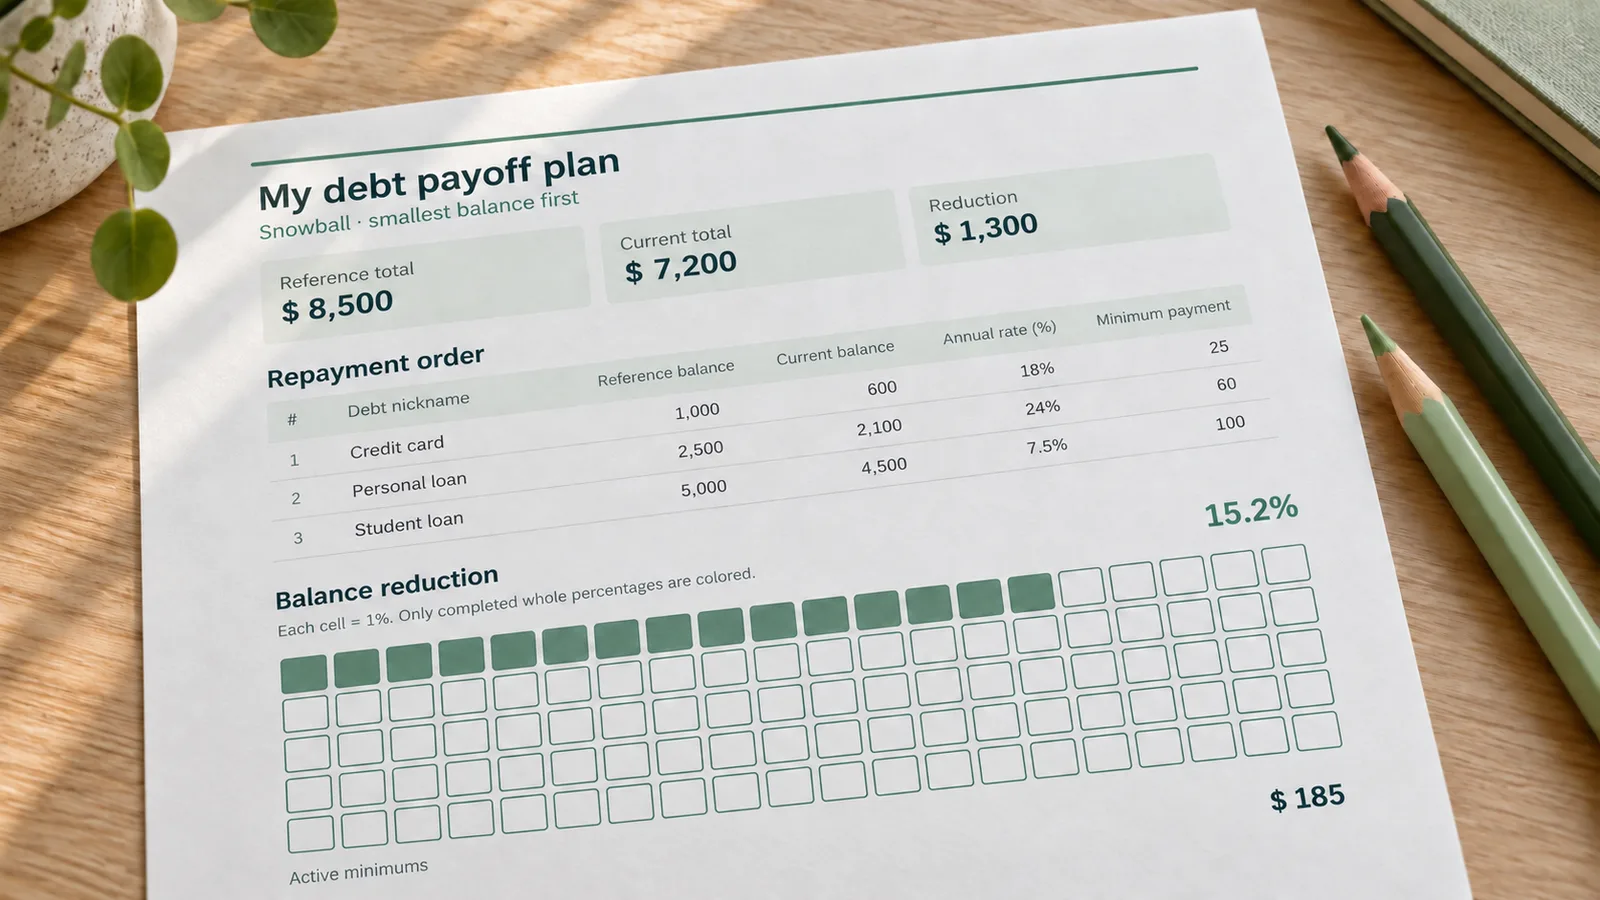
Hundert Felder machen den Rückgang deiner Gesamtschuld sichtbar. Jedes vollständig gefüllte Feld steht für einen Prozentpunkt gegenüber dem gewählten Ausgangsbetrag. Wenn du lieber mit Buntstiften arbeitest, wähle das leere Raster: Beträge und Prozentangabe bleiben erhalten, die Kästchen werden nicht vorgefärbt. Behalte die Referenzwerte während eines Vergleichszeitraums bei, damit neue Ausdrucke denselben Ausgangspunkt verwenden.
Ein Blatt für die Finanzmappe
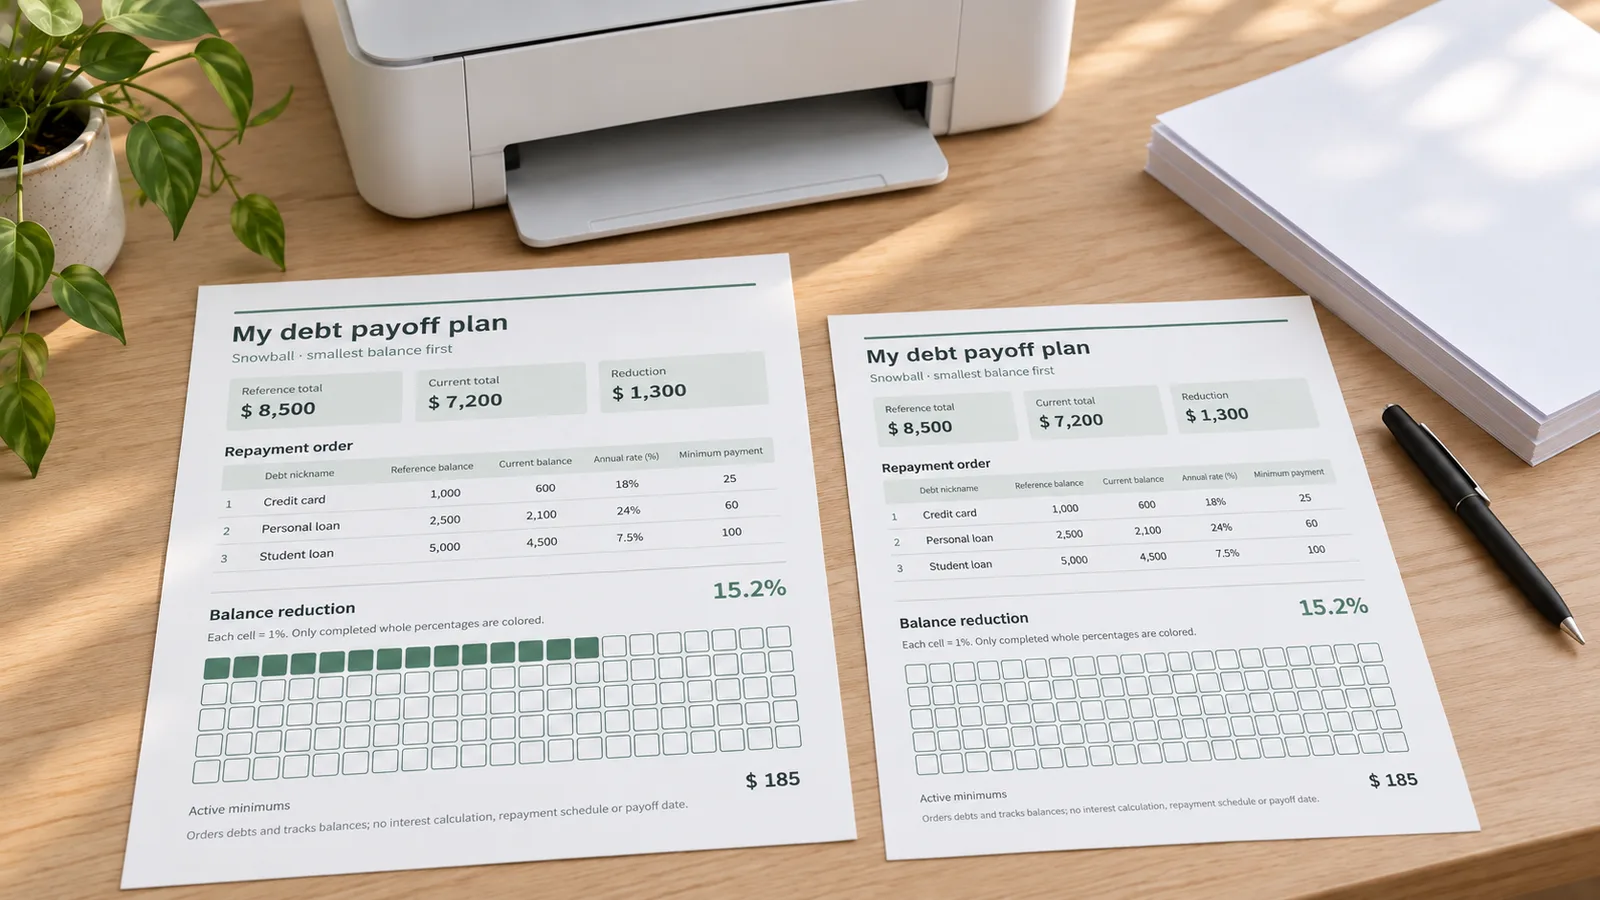
Die Schuldenübersicht, ihre Summen und das Raster passen zusammen auf eine Seite im Hochformat. Wähle das Papier in deinem Drucker und speichere eine PDF-Datei oder ein hochauflösendes PNG. Du kannst das Blatt abheften, beim nächsten Finanztermin danebenlegen oder im digitalen Notizbuch verwenden. Ausschneiden und Zusammenkleben sind nicht nötig. Lade die Datei vor dem Verlassen herunter, denn der Editor speichert deine Angaben nicht dauerhaft.
Was dein Schulden-Tilgungsplan enthält
Wenige Eingaben für eine klare Übersicht, ohne Kontoverknüpfung oder Tabellenprogramm.
Bis zu acht Einträge
Verwende kurze Namen wie Kreditkarte oder Ratenkredit. Kontonummern und Zugangsdaten werden nicht benötigt. Die Beispielbeträge zeigen dir die Darstellung, bevor du eigene Zahlen einsetzt. Zusätzliche Zeilen lassen sich einzeln hinzufügen und entfernen.
Nachvollziehbare Summen
Prüfe Referenzsumme, aktuelle Gesamtschuld, Rückgang und die Mindestraten noch offener Schulden. Die Ratensumme addiert deine Eingaben. Sie ist weder eine Budgetempfehlung noch eine automatische Verteilung von Geld auf einzelne Gläubiger.
Einheitliche Währung
Das Währungsfeld beschriftet alle Geldbeträge auf dem Blatt. Nutze beispielsweise € für eine Liste in Euro. Ein anderes Symbol ändert nur die Beschriftung. Unterschiedliche Währungen werden nicht umgerechnet und dürfen nicht als gemeinsame Summe behandelt werden.
Monat und eigener Titel
Benenne dein Blatt so, dass du es später wiedererkennst, und wähle den passenden Monat. Für eine fortlaufende Dokumentation kannst du einzelne Dateien selbst aufbewahren. Frühere Versionen oder einzelne Zahlungen werden auf der Website nicht gespeichert.
Grundbedarf zuerst berücksichtigen
Bei finanziellen Engpässen empfiehlt die Verbraucherzentrale, existenziell wichtige Ausgaben wie Wohnen, Energie und Lebensmittel vorrangig zu behandeln. Eine reine Sortierung nach Betrag oder Zinssatz beurteilt diese Dringlichkeit nicht.
Hinweise der VerbraucherzentraleFür ausführliche Vorausberechnungen
Wenn du Zinsen und Zahlungen über viele Monate modellieren möchtest, ist ein spezialisierter Rechner geeigneter. Vertex42 erläutert die Annahmen seiner Tabelle, etwa feste Zinssätze und Mindestraten. Ein solches Modell beantwortet andere Fragen als diese Druckvorlage.
Rechner von Vertex42 ansehenSchulden-Tilgungsplan erstellen und richtig drucken
Lege aktuelle Unterlagen bereit, verwende einen einheitlichen Vergleichszeitraum und kontrolliere anschließend die Vorschau.
Beträge aus deinen Unterlagen übernehmen
Ersetze die erfundenen Beispiele durch eigene Angaben. Als Referenzbetrag eignet sich der Saldo zu Beginn deines gewählten Zeitraums; als aktueller Betrag der jüngere Stand. Verwende überall dieselbe Währung. Für Einnahmen, Haushaltsausgaben und weitere monatliche Verpflichtungen kannst du ergänzend den Haushaltsplaner-Generator nutzen.
- Kurze Bezeichnungen reichen aus; lasse sensible Kontodaten weg.
- Übernimm Mindestraten aus aktuellen Unterlagen.
Schneeball oder Lawine auswählen
Die Schneeballmethode beginnt bei der kleinsten aktuellen Restschuld, die Lawinenmethode beim höchsten Jahreszinssatz. Die US-Verbraucherschutzbehörde CFPB erklärt beide Ansätze: Zusätzliche Zahlungen konzentrieren sich auf einen Eintrag, während andere erforderliche Zahlungen weiterlaufen. Prüfe diese Reihenfolge immer zusammen mit Grundbedarf, Fälligkeiten und bestehenden Vereinbarungen.
- Bei gleichen Werten bleibt die ursprüngliche Reihenfolge bestehen.
- Ein Saldo von null wandert ans Ende der Übersicht.
Fortschritt und ausgefüllte Felder prüfen
Bei einer Referenzsumme von 10.000 und einer aktuellen Gesamtschuld von 7.500 beträgt der Rückgang 2.500, also 25 Prozent. Damit werden 25 Kästchen gefüllt. Gemessen wird die Veränderung der Salden, nicht die Summe deiner Überweisungen. Wähle bei Bedarf das leere Raster, um den Fortschritt nach dem Drucken selbst auszumalen.
- Beglichene Schulden für einen gleichbleibenden Ausgangswert stehen lassen.
- Das Löschen einer Zeile verändert Summen und Prozentwert.
Passendes Papier wählen und exportieren
Wähle A4 oder US Letter und lade das Blatt als PDF oder PNG herunter. Drucke im Hochformat mit 100 Prozent beziehungsweise tatsächlicher Größe. Als Ausgangspunkt eignet sich gewöhnliches Druckerpapier mit 80–100 g/m², soweit dein Drucker es unterstützt. Kontrolliere die Ränder in der Druckvorschau und mache bei Bedarf einen Testausdruck. Das Blatt muss nicht zugeschnitten werden.
- Zusätzliche Kopf- und Fußzeilen im Druckdialog ausschalten.
- Datei vor dem Schließen oder Neuladen der Seite speichern.
Fragen zum Schulden-Tilgungsplan
Antworten zu Sortierung, Berechnung, Ausmalfeldern und Datenverarbeitung.
Ja. Ausfüllen, Vorschau, PDF- und PNG-Download sowie Drucken sind kostenlos. Du brauchst weder ein Konto noch eine E-Mail-Adresse, und die fertige Seite enthält kein Wasserzeichen. Zu Beginn siehst du erfundene Beispiele. Ersetze Namen und Beträge oder leere die Liste, bevor du eine persönliche Fassung speicherst. Kontrolliere insbesondere, dass keine Beispielschuld versehentlich in deinen Summen stehen bleibt.
Bei Schneeball stehen offene Schulden mit dem kleinsten aktuellen Betrag zuerst. Bei Lawine stehen offene Schulden mit dem höchsten Jahreszinssatz zuerst. Gleichstände bleiben in Eingabereihenfolge; Salden von null folgen am Ende. Die CFPB beschreibt frühe erledigte Schulden als möglichen Motivationsvorteil, während die Konzentration auf hohe Zinsen Kosten senken kann. Eine konkrete Zinsersparnis wird hier nicht berechnet. Die verlinkte Erklärung im Ablauf erläutert den Hintergrund.
Nein. Er ordnet aktuelle Werte und berechnet ihre Summen sowie den bisherigen Rückgang. Künftige Zinsen, Laufzeiten, Sondertilgungen, Tilgungsverläufe und ein Datum für die vollständige Rückzahlung werden nicht berechnet. Die Summe der Mindestraten umfasst nur Einträge mit positivem aktuellem Saldo. Für einen zukünftigen Rückzahlungsplan brauchst du einen entsprechenden Rechner und die tatsächlichen Vertragsbedingungen; die Sortierung allein ergibt keine verlässliche Laufzeit.
Jedes der 100 Felder entspricht einem Prozent der gesamten Referenzsumme. Bei einem Ausgangswert von 5.000 steht ein Kästchen also für einen Rückgang um 50. Gefärbt werden nur vollständig erreichte Prozentpunkte: Bei 12,8 Prozent sind zwölf Felder gefüllt. Auf Wunsch bleibt das Raster zum Ausmalen leer, während die Zahlen sichtbar bleiben. Bei einer Referenzsumme von null zeigt die Anwendung null Prozent statt einer ungültigen Division an.
Der Fortschritt vergleicht Anfangs- und aktuelle Salden. In einer Zahlung können auch Zinsen oder Gebühren enthalten sein; neue Belastungen können die Restschuld erhöhen. Deshalb ist die Summe der überwiesenen Beträge nicht automatisch gleich dem Schuldenabbau. Übernimm den aktuellen Stand aus deinen Unterlagen. Übersteigt die aktuelle Gesamtschuld die Referenzsumme, erscheint ein Hinweis; die Prozentanzeige wird auf null begrenzt. Sie zeigt nie weniger als null oder mehr als hundert Prozent.
Lasse sie stehen, wenn du weiterhin mit demselben Ausgangsbetrag vergleichen möchtest. Setze den aktuellen Saldo auf null: Der Eintrag steht dann unten, seine Mindestrate zählt nicht mehr zur Summe der offenen Schulden. Sein Referenzbetrag bleibt dagegen Teil der Fortschrittsberechnung. Beim Löschen verschwinden beide Beträge aus den Summen. Dadurch kann sich der Prozentwert ändern, obwohl seit dem letzten Stand gar keine weitere Zahlung erfolgt ist.
Ja. Wähle A4 mit 210 × 297 mm oder US Letter mit 8,5 × 11 Zoll passend zum eingelegten Papier. Öffne die gespeicherte PDF-Datei in einem geeigneten PDF-Programm oder der Drucker-App und prüfe Hochformat sowie 100 Prozent beziehungsweise tatsächliche Größe. Ein PNG mit 300 dpi ist ebenfalls verfügbar. Die angebotenen Druckeinstellungen hängen vom Gerät und Drucker ab; kontrolliere deshalb die Vorschau, statt automatisch die Voreinstellung zu übernehmen.
Alle Beträge auf einem Blatt müssen dieselbe Währung verwenden. Das Währungsfeld ist nur eine Beschriftung und führt keine Umrechnung durch. Dezimalpunkt und Dezimalkomma sind erlaubt, Tausendertrennzeichen nicht: Gib beispielsweise 1250,50 oder 1250.50 ein. Geldbeträge dürfen zwischen null und 999999999,99 liegen, Jahreszinssätze zwischen null und hundert Prozent. Negative, leere oder sonst ungültige Zahleneingaben verhindern den Export, bis sie berichtigt wurden.
Die Verarbeitung erfolgt auf der geöffneten Browserseite. Deine Einträge werden weder hochgeladen noch automatisch gespeichert, und es gibt keine Verbindung zu deinem Bankkonto. Nach dem Neuladen oder Schließen musst du die Werte erneut eingeben. Speichere daher vorher die PDF- oder PNG-Datei und bewahre deine Ausgangsdaten separat auf. Verwende kurze Bezeichnungen statt Kontonummern, wenn du solche vertraulichen Informationen auf deinem Ausdruck nicht brauchst.
Das Layout ist auf acht Einträge begrenzt, damit Tabelle und Raster auf eine Seite passen. Mehrere getrennte Blätter haben jeweils eigene Summen und Prozentwerte; daraus entsteht keine gemeinsame Rangfolge. Für umfangreichere Listen ist eine Tabelle geeigneter. Reicht das Geld nicht für alle Verpflichtungen, beurteilt diese Sortierung keine Dringlichkeit. Die oben verlinkte Verbraucherzentrale erläutert den Vorrang existenzieller Ausgaben und Möglichkeiten einer anerkannten Schuldnerberatung.
Deinen Schulden-Tilgungsplan jetzt ausdrucken
Eigene Salden eintragen, die Reihenfolge vergleichen und ein passendes Ausmalraster wählen.
Als PDF oder PNG speichern oder direkt auf A4 beziehungsweise US Letter drucken, kostenlos und ohne Wasserzeichen.
Lade die Datei vor dem Verlassen herunter; deine Eingaben werden nicht gespeichert.