Article
Défis d'épargne : 100 enveloppes, 52 semaines ou objectif
Comparez les défis d'épargne : 100 enveloppes, 52 semaines et mois sans achats. Vérifiez les montants en euros et imprimez un suivi adapté à votre budget.
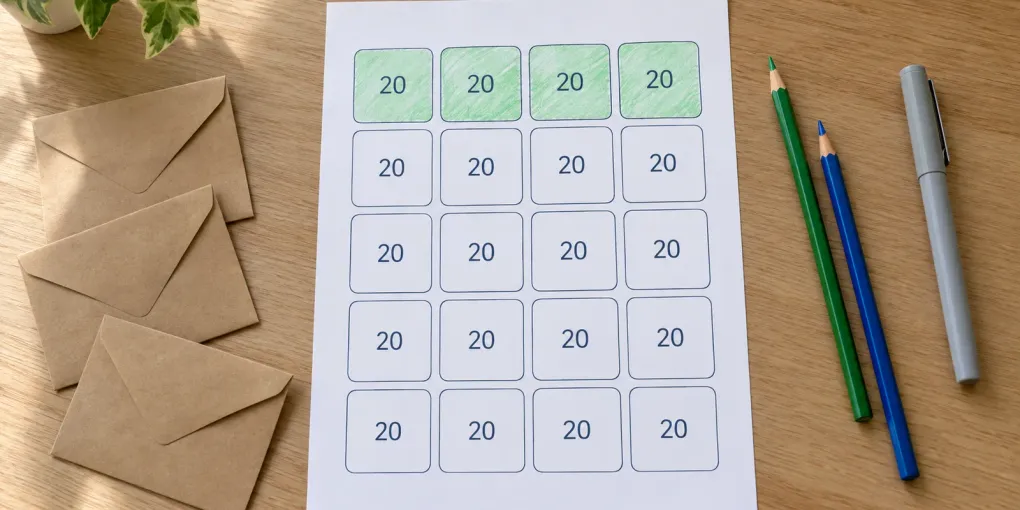
Les défis d’épargne donnent une règle à vos versements : 100 enveloppes numérotées représentent 5 050 fois la mise de départ, et 52 semaines progressives représentent 1 378 fois cette mise. Un mois sans achats superflus ne produit aucun montant garanti. Choisissez surtout une méthode dont les versements les plus élevés restent possibles.
Si votre budget est serré ou vos revenus irréguliers, un petit objectif réparti en cases peut être plus facile à adapter. Ce guide compare les montants, explique comment reprendre après une pause et vous aide à préparer une fiche d’épargne à imprimer pour suivre l’argent réellement mis de côté.
Mis à jour le 2026-10-20. Les calculs sont des exemples de planification, hors intérêts, frais et rendement.
Quels défis d’épargne choisir selon votre budget ?
Commencez par regarder vos revenus encaissés et vos dépenses à venir. Le loyer, l’alimentation, la santé, les transports nécessaires et les paiements déjà engagés doivent rester couverts. Le portail de la Banque de France Mes questions d’argent recommande d’établir son budget pour connaître sa capacité d’épargne.
| Méthode | Total de l’exemple | Plus gros versement | Point à vérifier |
|---|---|---|---|
| 100 enveloppes, base de 1 € | 5 050 € | 100 € | La moyenne atteint 50,50 € par enveloppe |
| 52 semaines, base de 1 € | 1 378 € | 52 € | Les quatre dernières semaines demandent 202 € |
| Objectif de 300 € en 20 cases | 300 € | 15 € par case | La fréquence doit correspondre à vos moyens |
| Mois sans achats superflus | Variable | Aucun versement imposé | Compter seulement les dépenses réellement évitées |
Les défis d’épargne ne créent pas de revenu supplémentaire. Si les dépenses nécessaires absorbent toutes vos ressources, suivre le budget est déjà utile. Vous n’avez pas à emprunter ou à retarder une facture pour terminer une grille.
Défis d’épargne : les 100 enveloppes en chiffres
Numérotez les enveloppes de 1 à 100. Le numéro multiplié par votre base b donne le montant à déposer. Avec une base de 0,50 €, l’enveloppe 24 représente 12 €.
Total = b × 100 × 101 ÷ 2 = 5 050b.
| Base | Somme finale | Enveloppe 100 | Moyenne par enveloppe |
|---|---|---|---|
| 0,10 € | 505 € | 10 € | 5,05 € |
| 0,50 € | 2 525 € | 50 € | 25,25 € |
| 1 € | 5 050 € | 100 € | 50,50 € |
Le mot « enveloppes » ne fixe pas la durée. À raison d’une enveloppe par semaine, il faut 100 semaines. Avec deux par semaine, il en faut 50. Vous pouvez aussi avancer à votre rythme, en conservant une liste des montants restant à financer.
Pour lisser les versements, associez les extrêmes : 1 avec 100, 2 avec 99, jusqu’à 50 avec 51. Vous obtenez 50 paires de 101b. Avec une base de 0,10 €, chaque paire coûte 10,10 €.
Dans les défis d’épargne à tirage aléatoire, le prochain versement peut être élevé. Avant de tirer, vérifiez que vous pouvez financer la plus grosse enveloppe restante. Sinon, choisissez vous-même une case adaptée au budget du moment.
Vous n’êtes pas obligé de conserver des espèces. Une grille peut accompagner les versements que vous effectuez séparément. Coloriez la case après le dépôt. Le générateur produit une feuille de suivi, pas des enveloppes à découper.
Défis d’épargne sur 52 semaines : attention aux 202 €
La progression classique demande b la première semaine, 2b la deuxième, puis 52b la dernière. La somme est 1 378b.
| Base | Total | Semaine 52 | Semaines 49 à 52 |
|---|---|---|---|
| 0,25 € | 344,50 € | 13 € | 50,50 € |
| 0,50 € | 689 € | 26 € | 101 € |
| 1 € | 1 378 € | 52 € | 202 € |
Le dernier bloc exige 49 + 50 + 51 + 52 = 202 fois la base. Il s’agit de quatre semaines, pas forcément d’un mois civil. Si vous commencez en janvier, les versements les plus élevés arrivent vers la fin de l’année ; un autre départ décale cette difficulté.
Un salaire mensuel fixe ne suit pas automatiquement cette hausse. Avant de vous engager, additionnez les versements prévus entre deux dates de paie. Certains intervalles contiennent quatre échéances hebdomadaires, d’autres cinq.
Les défis d’épargne de ce type peuvent commencer n’importe quand. Pour éviter la hausse, vous pouvez suivre la grille à rebours, manuellement, en commençant par 52b. Cela ne réduit pas le total ni le plus gros versement : cela change seulement leur ordre. PrintMigo imprime la progression croissante et ne propose pas d’inversion automatique.
Autre possibilité : abandonner la progression au profit d’un objectif fixe. Il vaut mieux choisir un calendrier supportable que compter sur une prime encore incertaine pour terminer.
Le mois sans achats : définir ce qui reste autorisé
Un mois sans dépenses signifie ici sans achats non essentiels dans les catégories choisies. Il ne consiste pas à arrêter les courses nécessaires, les soins ou les prélèvements obligatoires.
Rédigez une règle courte, par exemple :
Pendant 30 jours, je suspends les achats de vêtements par envie et les commandes de repas par commodité. Je maintiens les besoins du foyer et je note les dépenses qui remplacent les achats évités.
Prenons un exemple éditorial : vous dépensez habituellement 120 € en repas livrés. Pendant le défi, vous en dépensez 30 € et achetez 25 € d’ingrédients supplémentaires. La différence est 65 €, si cette somme reste disponible et est effectivement mise de côté.
Les défis d’épargne fondés sur les dépenses évitées demandent ce calcul net. Le prix d’un manteau que vous n’aviez jamais prévu d’acheter ne constitue pas une économie réalisée. Une facture repoussée au mois suivant non plus.
À la fin de chaque semaine, comparez une période habituelle raisonnable avec les dépenses réelles, y compris les achats de remplacement. Le total peut être modeste, voire nul. La méthode peut néanmoins montrer quels achats vous souhaitez conserver et lesquels vous pouvez réduire durablement.
Défis d’épargne pour petit budget et revenus irréguliers
Un objectif en cases permet de choisir le montant final et la taille des étapes. Par exemple, vous pouvez préparer 240 € pour une réparation prévue, en 20 cases de 12 €. Avec une capacité de 24 € par mois, cela représente dix mois, à condition de pouvoir maintenir ce rythme.
Voici d’autres exemples, sans prétendre représenter des prix moyens :
- 50 € en 25 cases de 2 € pour une première réserve.
- 300 € en 50 cases de 6 € pour une dépense planifiée.
- 600 € en 100 cases de 6 € pour un objectif plus éloigné.
Ces défis d’épargne sont souples : une case n’est pas obligatoirement une semaine. Un indépendant peut en compléter plusieurs après un règlement client et attendre lors d’une période creuse. Un devis accepté ou une facture envoyée ne sont pas encore un encaissement.
Si vous mettez 3 € de côté pour une case de 6 €, inscrivez le versement partiel à côté. Coloriez-la lorsque les 6 € sont réunis. Cela garde une trace exacte sans imposer un dépôt plus important.
Distinguez une provision pour la rentrée ou l’assurance annuelle d’une réserve pour les imprévus. Le guide de l’épargne de Mes questions d’argent rappelle notamment de prévoir les dépenses courantes, mensuelles et annuelles. Une même somme ne peut pas financer simultanément un achat connu et rester entièrement disponible pour une urgence.
Reprendre après une semaine oubliée
Un oubli n’efface pas l’argent déjà épargné. Pour remettre vos défis d’épargne à jour, utilisez le solde réel :
Reste à financer = objectif − argent encore disponible pour cet objectif.
Sur un objectif de 500 €, si vous avez conservé 140 €, il reste 360 €. Répartis en douze futurs versements, cela donne 30 € par versement. Si 30 € est trop élevé, allongez la durée ou réduisez l’objectif.
Si vous retirez 40 € de cette réserve, il ne reste plus que 100 € et le besoin remonte à 400 €. Notez le retrait, même si cela oblige à corriger une case coloriée. La feuille doit représenter le solde, pas uniquement la somme historique des dépôts.
Quand vous changez la base d’une progression, gardez l’ancienne fiche. Créez un nouveau suivi pour le montant restant au lieu de réutiliser les mêmes couleurs avec de nouveaux chiffres.
Imprimer une fiche et suivre les versements
Dans le générateur de suivi d’épargne, choisissez :
- 100 enveloppes, 52 semaines ou Objectif personnel.
- La devise et la base, ou le montant total de l’objectif.
- Pour un objectif personnel, 10, 20, 25, 50 ou 100 cases.
- Un nom court et une note précisant votre rythme.
- Le format A4 ou Lettre US, puis le PDF, le PNG ou l’impression directe.
Quand le total ne se divise pas exactement, les centimes restants sont répartis entre les premières cases. Par exemple, 100 € en 25 cases donne 4 € par case, sans reste.
Changer la devise ne convertit pas votre épargne : cela change son libellé et la précision affichée. Le suivi se fait à la main sur papier. La page ne conserve pas les dépôts, ne synchronise pas votre banque et n’effectue aucun virement. Téléchargez avant de quitter la page ; le PDF est plat, sans champs interactifs.
Questions fréquentes sur les défis d’épargne
Quels défis d’épargne choisir quand il reste très peu ?
Une petite somme fixe et un délai flexible sont souvent plus lisibles qu’une progression. Commencez par vérifier qu’il reste réellement un montant disponible. Une semaine à zéro peut faire partie du plan.
Peut-on combiner un mois sans achats et les enveloppes ?
Oui, mais sans compter deux fois. Si 20 € économisés sur une sortie sont versés dans l’enveloppe 20, le solde augmente de 20 €, pas de 40 €. Un relevé explique l’origine ; l’autre montre l’objectif financé.
Que demander à une IA pour comparer les méthodes ?
Essayez : « Compare un objectif de 240 € en 20 cases et 52 semaines avec une base de 0,25 €. Indique le plus gros versement et propose un délai adaptable ». Vérifiez ensuite les calculs avec votre budget, sans partager de données bancaires.
Choisissez parmi ces défis d’épargne une règle que vous pouvez suivre dès votre prochain encaissement, puis créez votre fiche à imprimer. La première case se colorie lorsque l’argent est réellement mis de côté.